日立製作所は原発事業でGEと提携している。

ブログ 化学業界の話題 knakのデータベースから 目次
これは下記のブログを月ごとにまとめたものです。
最新分は https://blog.knak.jp
日立製作所は10月30日、英国で原子力発電所の建設を計画している原発事業会社Horizon
Nuclear Power の全株式を、同社株主のドイツのエネルギー会社
No.1のE.ON及びNo.2のRWEから買収する契約を締結した。
買収額は6億7000万ポンド(約850億円)。
合わせて、建設プロジェクトの計画・推進に向け、英国で原子力業界有数のBabcock International、Rolls Royce、カナダの建設エンジニアリング会社SNC-Lavalin と協力覚書を締結した。
Horizonが保有する北ウエールズのAnglesey島のWylfaとSouth
GloucestershireのOldburyの2カ所で、1,300メガワット級の原子力発電設備をそれぞれ2~3基建設する予定で、最初の発電所は2020年代前半の運転開始を目指す。
同社が世界で唯一運転実績(浜岡原発5号機など)を持つ第三世代原子炉である改良型沸騰水型原子炉(ABWR)技術を用いる。
日立とGEのJVのGE Hitachi Nuclear Energyが高経済性・単純化沸騰水型原子炉(ESBWR:Economic Simplified Boiling Water Reactor)の設計認証を申請中だが、実績を優先した。
日立はグループの日立GE ニュークリア・エナジー、GE Hitachi Nuclear Energy、およびGE・日立 ・東芝3社による合弁会社Global Nuclear Fuelはもとより、世界中の原子力関連企業と協力体制を築き、新規建設プロジェクトを推進する。
日立は2012年6月にリトアニアから原発の受注に成功した
が、国民投票や議会選挙の結果、最終決定が見送られる恐れがある。(下記)
日本での新設も難しくなった。
同社では、「原発を建設する場所がどうしても欲しかった」としている。
今後、原発運営のノウハウを持つ電力会社などの出資を募り、日立の出資比率を引き下げる。
ーーー
Horizonは2009年1月にドイツのエネルギー会社 No.1のE.ONとNo.2のRWEとが50/50で設立、2015年までに英国で150億英ポンドを投じて原発4〜6基(最大660万KW)を建設する計画であった。
既に北ウエールズのAnglesey島のWylfaとSouth
GloucestershireのOldburyに建設用地を取得しているが、
株主の両社が今年3月、売却を表明した。
両社は経済危機による両社の資金繰り悪化とともに、福島事故に伴うドイツ政府の脱原発の影響を理由に挙げた。
英国のエネルギー相は、両社の撤退は残念だが、両社とも撤退は両社の事情によるもので、英国の原発の将来については疑いも持っておらず、他社が関心を寄せており、事業は継続するとし た。
Horizonには次の各社が名乗りをあげた。
・フランスのAreva / 中国広東核電集団公司 (China Guangdong Nuclear Power Group:CGNPC)
・Westinghouse(東芝)/ 中国核工業集団公司 (China National Nuclear Power Corporation)
1999年にWestinghouseの電力システム部門はSiemensに売却され、原子力部門は英国核燃料会社(BNFL)に売却されたが、後者の原子力部門がWestinghouse Electric の社名を継承した。
2006年に東芝は Shaw Groupと組んで、Westinghouseを54億ドルで買収した。
東芝 77%、Shaw 20%、IHI 3%。東芝はその後、カザフスタンのKazatompromに持分10%を売却した。
2011年9月、東芝はThe Shaw Group 保有の株式(20%)を取得し、持株比率を87%にすると発表した。
東芝 87%、Kazatomprom 10%、IHI 3%
・日立製作所 / SNC-Lavalin (カナダ)
日立製作所は原発事業でGEと提携している。
しかし、Areva
/ CGNPCは10月3日、本計画からの撤退を発表した。
また、Westinghouse(東芝)と組む中国核工業集団公司
も撤退の意向を示している。
中国陣の撤退は経済的な理由が中心とはされるが、英国の政界にはこの分野への中国の進出を懸念する意見も強い。
この結果、日立とWestinghouse(東芝)が残ったが、Westinghouse(東芝)は日立を上回る額の応札を見送った模様。
ーーー
英国では19基の原発が稼働している。
2009年11月、英国政府は原発拡大策を発表した。
「これはエネルギー安全保障のためにも必要だ。北海の原油埋蔵量は減少しており、多様化した、低カーボンの、燃料供給量の変動に左右されないエネルギーミックスが求められる 」としている。
10か所に原発を新設し、2025年までに全電力の25%を原発で賄う計画(当時は全電力の13%)。
新設立地は下表の◎印のもの。
Horizonはこのうち、OldburyとWylfaを選び、土地を買収した。
|
 |
なお、新規計画参加者のうち、Scottish Powerを所有するスペインのIberdrolaが、Sellafieldでの原発新設を計画するコンソーシアムから離脱を考えているとの報道がある。
さらにフランスのEDF が Arevaと共同でHinkley Pointに原発を新設する計画を持つが、事前設計認可取得に必要な包括的設計評価書作成に難航しているとの報道もある。
日立製作所は2012年6月、リトアニアから原発の受注に成功した。
日立は同国北東部に建設予定のVisaginas原発計画について、130万キロワット級の改良型沸騰水型軽水炉(ABWR)を提案し、入札を経て2011年12月に仮合意を結んだ。
2012年6月21日にリトアニアの議会が建設事業権について、日立製作所と契約することを賛成多数で承認した。
リトアニアはソ連時代にIgnalina原発が稼働し、独立後も国内電力の7割以上をまかなっていたが、Chernobyl 原発と同型のため、EU加盟の条件として2009年末に完全閉鎖した。
代替措置として、ラトビア、エストニアと共同で隣接地に新たにVisaginas原発を建設するもの。
日立として初の海外受注案件で、同原発に出資するラトビア、エストニアからの合意を得た後、正式に契約する予定であった。
しかし、10月14日に原発建設の是非を問う国民投票が行われ、 反対票が約63%に達した。投票率は52%で、選管は投票を有効と判断した。投票結果に拘束力はない。
投票結果を受け、グリバウスカイテ大統領は「新政権は国民の考えを注意深く踏まえなければならない」との声明を出した。
更にリトアニアでは10月28日に議会選の決選投票が行われ、原発建設に慎重な野党3党が過半数を確保した。
Visaginas原発の建設計画の最終決定は、先送りされる公算が大きい。
2012/11/2 塩野義製薬、HIV治療薬JVの枠組み変更
塩野義製薬は10月29日、HIV治療薬JVの枠組み変更を発表した。
同社はViiV Healthcare との50/50JVのShionogi-ViiV HealthcareでHIVインテグレース阻害薬ドルテグラビル(Dolutegravir)の開発を行っている。
HIV治療薬には、
・核酸系逆転写酵素阻害剤、非核酸型逆転写酵素阻害剤(いずれもウイルスのRNAをDNAに変える逆転写酵素を阻害)、
・プロテアーゼ阻害剤(ウイルスのタンパク質を作る過程を阻害)、
・インテグラーゼ阻害剤(インテグラーゼの動きを止め、ウイルスDNAがヒトDNAに侵入することを防止)、
・CCR5阻害剤(HIVとCCR5受容体との結合を邪魔する)
などがあり、それぞれ作用が異なる。既存のインテグレース阻害薬は、ウイルスの耐性化や1日2回投与またはブースター(薬剤を代謝する酵素を阻害する薬剤)が必要という服用の煩雑さ等があるが、ドルテグラビルは、1日1回投与でブースターが不要、優れた耐性プロファイルを示すなど、次世代のインテグレース阻害薬とされる。
非核酸系逆転写酵素阻害剤、プロテアーゼ阻害剤、およびインテグラーゼ阻害剤を含む3剤以上を用いる多剤併用療法は、強いウイルス増殖抑制効果を示す。
今回、同社のJVの50%持分をViiV Healthcareに譲渡し、見返りにViiV
Healthcareの10%の権利を取得する。
塩野義は、知的財産の権利(50%持分)は継続して保持し、ViiV
に供与、ドルテグラビル及び関連製品の販売高に応じ、平均10%台後半、一部地域では20%台前半のロイヤリティーを得る。
付記 塩野義は2013年3月決算で、シオノギViiVヘルスケア簿価とViiV株式10%の時価との差 40,433百万円を特別利益に計上した。
付記 2014/9/18 塩野義製薬にHIV治療薬JVの枠組み変更取引で400億円の申告漏れ指摘
付記
GlaxoSmithKlineは2015年5月6日、子会社のViiVの上場計画を取りやめると発表した。
Glaxoは2014年、持ち株の一部を売り出し2016年にも上場させる計画を打ち出していた。
主力の医療用医薬品の減収が続くなか、成長率の高いHIV薬は自社に残し続ける方針に転換する。
ーーー
塩野義は2001年9月に、GlaxoSmithKline plc.(GSK)との間で、両社の所有する複数の疾患領域における開発化合物を開発・販売することを目的とした合弁会社Shionogi-GSK Healthcare を設立した。
2002年8月に、両社はこのJVでHIV インテグレース阻害薬に関する共同研究を開始した。
塩野義は海外拠点獲得を視野に入れており、JVのGSK持分全部を買い取るオプションを持った。
契約では、米国とEU5か国ではJVが、日本と台湾では塩野義が、その他地域ではGSK製品を販売することとなっていた。
2009年10月に、GSKとPfizerは両社のHIV 治療薬を供出し、英国にViiV
Healthcareを設立した。(GSK:85%、Pfizer:15%)
GSKはShionogi-GSKHealthcareの持分をViiVに譲渡し、名称をShionogi-ViiV Healthcareと改称した。
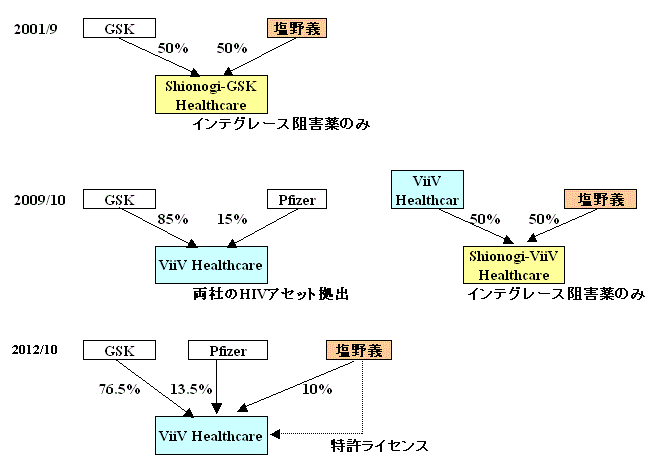
今回の枠組み変更の理由は以下の通り。
① 今後のHIV 治療では複数のメカニズムを持つ配合剤が主となることが予想される。
インテグレース阻害薬のみをアセットとするJV では、配合相手の選択等において複雑な取扱いが必要となる。
② 塩野義はその後Scieleを買収したため、このJVを米国販売拠点とする必要がなくなった。
塩野義製薬は2008年10月、米ナスダック上場の中堅製薬会社Sciele Pharmaを総額で14億2400万ドルを投じ、完全子会社にした。
2010年1月11日付けで、Shionogi Pharma, Inc. に改称、その後米国の他の子会社と統合しShionogi Inc.となった。
③ 米国子会社のShionogi Inc.の販売はプライマリケア領域がメインであり、高度な専門性が要求されるHIV 治療薬とは販売形態が違う。
2012年中にドルテグラビルの新薬承認申請を行う予定であるため、今回の決定となった。
塩野義製薬の狙いは以下の通り。
ViiVの経営に参画し、ドルテグラビル及び関連製品の価値最大化に引き続き貢献し、ロイヤリティー収入の最大化を図る
ViiVの所有する他のHIV薬のアセットからも10%株主として、配当を得る
開発にかけていたR&Dリソースを他の自社開発品に振り分けることが可能
将来の成長ドライバーとなる自社製品の研究開発を加速
ViiVの業績は次の通り。
2010年12月期 2011年12月期 売上高 1,566 百万ポンド 1,569 百万ポンド 営業利益 851 百万ポンド 824 百万ポンド
ーーー
塩野義によると、世界のHIV市場の状況は以下の通り。
グローバルでの販売高は、今後も年1-2%成長し、2017年には約200億ドルに達すると期待されている。
Gilead Sciences(76億ドル)、ViiV Healthcare(24億ドル)、Bristol-Myers
Squibb(18億ドル)の3社で約70%のシェアを占める。
・ ViiVは、HIV薬として、Epzicom(10億ドル)、Combivir(5億ドル)をグローバルに販売。
・
その他のHIVにおける主要製品としては、Atripla、Truvada(Gilead)、Reyataz(BMS)、Isentress(Merck)などがある。
今後、ドルテグラビル(ViiV)、Stribild(Gilead)の販売開始、現行品の特許切れで、主要製品の変化が予想される。
・ 今後のHIV市場においては、配合剤が市場全体の半分以上を占めると予想される。
東ソーは11月1日、南陽事業所 第三塩化ビニルモノマー(VCM)製造設備の生産能力増強(年間20万トン増)を決定したと発表した。
南陽事業所では2011年11月13日、第二VCMプラント(年産能力55万トン)で爆発・火災が発生、社員1人が死亡した。
2011/11/17 東ソー・南陽事業所の第二VCMプラントで爆発事故
2011/4/11 東ソー、南陽事業所爆発事故の調査報告書を発表
この事故で事業所内の塩ビモノマー設備 1-3号機すべてが停止した。
このうち、第一プラント(年産能力:25万トン)は2012年5月8日から、第三プラント(年産能力:40万トン)は7月8日から稼働を再開した。
事故が起きた第二プラント(年産能力:55万トン)は、撤去して新設となれば運転再開に1年以上かかるとされた。
東ソーの宇田川社長は7月に、「再建するが、生産能力は元に戻さず、年20~30万トンにする」と述べた。(日本経済新聞)
同社では、VCM生産能力の復旧について複数の選択肢を検討してきたが、投資採算性や工期などを勘案し、今回、第三VCM製造設備の増強を決定したもの。
投資額は約50億円で、完工予定は2014年10月。
同社のVCM能力は以下の通り。(千トン)
| 事故前 | 事故後 | 増設後 | ||
| 南陽事業所 | 第一VCM | 250 | 250 | 250 |
| 第二VCM | 550 | - | - | |
| 第三VCM | 400 | 400 | 600 | |
| 小計 | 1,200 | 650 | 850 | |
| 四日市事業所 | 250 | 250 | 250 | |
| 合計 | 1,450 | 900 | 1,100 | |
VCM増産分は、グループ会社の国内外のPVC製造販売会社(下記)への安定供給を図ると共に、アジア市場へも外販する。
また、VCM増産により、事故後生産余力が生じている電解製造設備の稼働率が上昇し、生産増となる苛性ソーダは拡販を図る。
ーーー
同社グループの国内PVC能力は下記の通り。
|
大洋塩ビ |
千葉 |
90 |
: |
|
四日市 |
310 |
: |
|
|
大阪 |
158 |
||
|
合計 |
(558) |
||
|
東ソー |
南陽 |
28 |
ペースト |
|
徳山積水工業 |
徳山 |
117 |
積水化学 70% 東ソー 30% |
| 合計 | 703 | ||
海外のPVC子会社は次の通りで、原則として日本からVCMを供給。
| 社名 | 株主 | PVC能力 (千トン) |
||
| フィリッピン | Philippine Resins Industries | 東ソー 80% 三菱商事 20% |
100 | |
| インドネシア | StandardToyo Polymer | 東ソー 60% 三井物産 40% |
86 | |
| 中国 | 東曹(広州)化工 | 東ソー67% 三菱商事、 三井物産、丸紅 |
220 | |
| 常州新東化工 | 常州新東化工 東ソー 14.9% 丸紅 14.9% |
100 | 東ソー VCM 年間50千トンの供給権 |
南陽の事故後、東ソーはVCM輸出を大幅にカットした。
他社も含めた日本全体のVCMの輸出数量の推移は下記の通り。

ーーー
東ソーはこの計画を収益力向上に役立つとしているが、どうであろうか。
この計画は、増分で見ると、全原料を輸入し、全製品を輸出するものである。(苛性ソーダは主に豪州のアルミ用)
まるで輸送業者を儲けさせるための計画のように見える。
付加価値の少ない汎用品の輸出用に50億円も投資するのが妥当だろうか。
東ソー南陽の場合は電力は石炭火力による自家発電で、大規模で、かつ石炭灰のセメント工場への有効利用を図るなど、コストは安いとみられている。
VCM増設を行わない場合は、これを売電に回すと、他社が燃料を輸入して発電する分が減る。
米国の場合、原料の塩は工場周辺の地下の膨大な岩塩層から低コストで入手でき、電力やエチレンは現在でも日本と比べて低価格なのが、今後はシェールガス利用で更に大幅に安くなると見られている。
米国からVCMと苛性ソーダを大量に輸出されると、大変なことになる。
付記
中国の苛性ソーダの今年の輸出量は150万トン程度と日本の4倍に達するとみられ、今後も増加していく勢い。
2012/11/5 住商のレアアース合弁、カザフに精製工場完成
カザフスタン北部アクモラ州 Stepnogorskで11月2日、住友商事が出資した合弁企業 Summit Atom Rare Earth Companyによるレアアースの分離精製プラントの開所式が行われた。
JVにはカザフスタン国営原子力公社Kazatompromが51%、住友商事49%出資する。
30百万ドルを投じたプラントで、年産1,500トンのレアアース酸化物を生産する。
ウラン残土からレアアースを回収するもので、ジスプロシウムなど、特に希少性が高い重レアアースを中心に生産する。
試験稼働を経て来年1月にも対日輸出が始まる。
Kazatompromによると、JVは住友商事、信越化学、フランスのRhodiaの3社と販売契約を締結した。
Kazatompromは、2015年までに能力を倍増して
3,000とすると発表している。
2017年までに能力を5,000 ~ 6,000 トンにしたいとしている。
開所式には近藤洋介・経済産業副大臣やカザフ政府高官ら約200人が出席。近藤副大臣は「このプロジェクトは日本とカザフの協力の象徴的なものだ」と語った。
ーーー
2006年初にカザフスタン国営原子力公社Kazatompromが65%、住友商事が25%、関西電力が10%出資し、合弁企業APPAK LLPが設立された。
2008年6月3日、南カザフスタン州スザク地区にあるウェストムィンクドゥック鉱床の原位置抽出法によるウラン鉱山が開所した。
APPAK LLPはウラン精鉱の引渡しを2008年に開始し、2010年までに毎年1,000メトリックトンウランのフル生産を開始することを計画、見込まれている鉱山寿命は22年、総生産量は 18,000メトリックトンの計画。
2009年8月、住友商事は、Kazatompromとウラン鉱石残渣からレアアースを回収する事業に合意した。
両社が協力してカザフスタン国内に存在する残渣からの回収事業を独占的に行い、新たなレアアース資源ソースの確立に乗り出す。
2010年3月、両社は公社51%、住友商事49%出資で合弁会社
Summit Atom Rare Earth Company を設立した。
具体的には、Kazatomprom傘下のウルバ冶金工場の既存設備を活用して、ウラン鉱石残渣からのレアアース混合物の回収事業を立ち上げる。
この事業は、既存の残渣からレアアースを回収するため、新規に鉱山開発を行う場合と比較して、
(1)短期間での生産開始が可能、
(2)環境負荷が低い、
(3)開発コストが低減できるなど、
数多くのメリットがある。
経済産業省、資源エネルギー庁、石油天然ガス・金属鉱物資源機構(JOGMEC)の支援も受けることが決定した。
また、京都大学との産学連携で、採取したレアアースの応用研究を進めることも決定しており、将来的には生産したレアアースを使った高付加価値品の製造までを、カザフスタン国内で行う一貫体制の構築も目指している。ーーー
東芝も、2007年8月、原子力事業強化の一環として、カザフスタンのKazatomprom社が南カザフスタンで推進しているウラン鉱山開発プロジェクト(ハラサン鉱山プロジェクト)に参画することを決定した。
丸紅、東京電力、中部電力、東北電力が権益の一部を有する持株会社を保有し、同鉱区で生産されるウラン精鉱のうち、合計で2,000トン(MTU)/年のウラン引き取り権を取得しているが、東芝は同持株会社の株式の22.5%を取得するとともに、最大600トン(MTU)/年の引き取り権を取得した。
東芝は2011年9月29日、Kazatompromとの間で、アスタナ市にレアメタル分野に関する合弁会社であるKT Rare Metalsを設立したと発表した。
出資比率は、Kazatompromが51%、東芝が49%で、事業内容は以下の通り。
・ニオブ、ベリリウム応用製品、タンタル材の販売
・ニオブ、タンタル、ベリリウムを応用した新製品に関する製品開発
・ウラン鉱山から副産物であるレニウム、レアアース等の回収・販売に関する事業検討
・カザフスタン国内における新規供給源探査の検討
また同社は、2010年11月、ウランを抽出した後の溶液からレアアース・レアメタルを回収する技術を開発し、カザフスタン共和国で実証試験を実施すると発表した。
ウラン抽出尾液からレニウム、ジスプロシウム、ネオジムを電解法によってそれぞれを分離して回収する技術を開発し、カザフスタンに試験装置を設置して実証実験を行う。
まずウラン抽出尾液からレニウムを回収し、その残渣液からジスプロシウム、ネオジムを溶融塩電解法により回収する。
2012/11/6 JX日鉱日石エネルギー、室蘭製油所の原油処理を停止
JX日鉱日石エネルギーは11月2日、室蘭製油所 での原油処理(日量18万バレル)を2014年3月末で停止すると発表した。
同社は、現行中期経営計画における基本戦略のひとつとして、内需減退に先んじた国内トップの競争力を備えた製油所体制を構築すべく、精製能力の削減に取り組んで
いるが、更なる競争力強化に向けて、様々な観点から総合的に検討した結果、決断したとしている。
同製油所では新たに設備投資を実施のうえ、二次装置を活用して、SKグループと合弁で韓国に新設するパラキシレン製造設備用の原料となるアロマ基材等の製造・輸出を行う。
キュメンも引き続き製造する。
参考 2011/8/9 JXエネルギーとSKグループ、韓国でパラキシレンと潤滑油ベースオイル製造のJV設立
また、石油製品の物流拠点としての油槽所機能は存続し、引き続き北海道地区への灯油をはじめとする石油製品の安定供給に向け、万全の体制を確保 する。
ーーー
経済産業省は2010年7月、エネルギー供給構造高度化法の基本方針の一つに重質油分解能力の向上を挙げ、重質油分解装置の装備率の目標を決めて、業者に対して重質油分解装置の新設若しくは増設又は常圧蒸留装置の削減により適切に対応することを求めた。
実際には重質油分解装置の新設はあり得ず、常圧蒸留装置の削減を求めるものである。
本ブログは重質油分解能力の向上はよいが、それを強制するのはおかしく、実質的に国による設備カルテルであるとして批判した。
2010/7/7 エネルギー供給構造高度化法で重質油利用促す新基準、石油業界の再編圧力に
2010/7/21 エネルギー供給構造高度化法は第二の産構法か?
石油精製各社は、「エネルギー供給構造高度化法」による重質油分解装置の装備率の新基準について2010年10月末に経済産業省に計画を提出したが、その内容は非開示であるという。
その後、各社は順次、常圧蒸留装置の削減計画を発表している。
2012/8/30 エネルギー供給構造高度化法、進展
ーーー
JX日鉱日石エネルギーの今回の室蘭製油所の原油処理停止はこの一環。
同社の当初のトッパー処理能力は1,792千バレルで、METIによる能力削減義務量は414千バレルである。
同社はこれまでも能力削減計画を発表してきたが、今回で義務量を達成する。
原油処理能力(千バレル) 008/12 2014/3 削減量 室蘭製油所 180 0 -180 今回発表 仙台製油所 145 145 - 根岸製油所 340 270 -70 2010/10 第2トッパー廃止 大阪製油所 115 0 -115 大阪国際石油精製に移管
PetroChinaとのJV化水島製油所 455 345 -110 2010/6 A工場第2ストッパー廃止 麻里布製油所 127 127 - 大分製油所 160 136 -24 2010/5 第1トッパー廃止 鹿島石油 210 189 -21 2010/5 第1トッパー能力削減 日本海石油 60 0 -60 2009/3 原油処理停止 合計 1,792 1,212 -580
METIによる各社別の削減義務量と現時点での削減計画は以下の通り。(万bbl/d)
| トッパー 処理能力 |
改善達成 のための トッパー 能力 |
トッパー 能力削減 義務量 |
トッパー能力削減計画 | ||
| 昭和シェル石油グループ | 51.5 | 44.8 | 6.7 | 12.0 | 京浜・扇町 2011/9停止 |
| JXグループ | 179.22 | 137.9 | 41.4 | 58.0 | 上記 |
| 出光興産 | 64.0 | 55.7 | 8.3 | 12.0 | 徳山製油所 2014/3停止 |
| コスモ石油 | 63.5 | 43.8 | 19.7 | 14.0 | 坂出製油所 2013/7閉鎖 |
| 東燃ゼネラル石油 | 66.1 | 45.6 | 20.5 | ||
| 太陽石油 | 12.0 | 10.4 | 1.6 | 装備率達成 | |
| 富士石油 | 19.2 | 14.8 | 4.4 | 5.2 | 第1常圧蒸留装置 2010/11廃棄 |
| 極東石油工業 | 17.5 | 15.2 | 2.3 | ||
| 合計 | 473.02 | 368.2 | 104.9 | 101.2 | |
問題は東燃ゼネラル石油である。削減義務量は20.5万バレルとなっている。
トッパー
処理能力川崎 33.5 堺 15.6 和歌山 17.0 合計 66.1
堺も和歌山も存在意義があり、仮にどちらかを止めても、まだ不足する。
和歌山県知事は県議会で、「東燃ゼネラル石油和歌山工場は、本県の製造品出荷額ベースで約20%、有田市においては90%、さらに製造業だけじゃなくて周辺の経済に及ぼす影響などを考えますと、大変高い割合で有田市の経済、それから県の経済に貢献をしているというか、影響を及ぼす存在であるということだと思っております」と述べ、和歌山工場の廃止に対し反対している。
東燃ゼネラルは「株主の皆さまへ」で以下の通り述べている。
当社は、(METIの)この指針に対応するためさまざまな可能性について徹底的に検証しました。
2010年10月末に提出した計画には、常圧蒸留装置の削減および重質油分解装置の能力増強も含んだ複数のケースが盛り込まれています。
2014 年3月31日の期日までに約3年あることから、今後も厳密な検討を続け、従業員、地域社会、顧客および株主の皆さまにとってどのような影響があるのかを十分に考慮した上で判断したいと考えています。
2012/11/7 日本ゼオン、カーボンナノチューブのサンプル製造を開始
日本ゼオンは11月6日、スーパーグロース法で得られる高品位なカーボンナノチューブのサンプル提供を実施すべく、産業技術総合研究所(産総研)の量産実証プラントを活用し、カーボンナノチューブのサンプル製造を開始したと発表した。
2013年1月を目処に、サンプル提供を計画している。
カーボンナノチューブは電気、熱伝導性、機械強度に優れており、高性能キャパシタ、高機能ゴム材料、高熱導電材料等の革新的材料、デバイスの可能性が示唆されつつあり、産業への応用が期待されている。
しかし、現状では1グラム当たりの生産コストは数万~数十万円で、実際の製品に使うのは難しかった。
量産実証プラントの装置規模は日産600~800グラムだが、従来品に比べるとコストは各段に安く、「将来的には電子材料向けに、1キロ当たり数万円、グラム数百円で提供できるようになるのでは」としている。
ーーー
産総研は2004年に単層カーボンナノチューブ(CNT)生産技術のスーパーグロース法を開発した。
単層CNTの合成手法の一種の化学気相成長法では、触媒下でメタンやアセチレンなどのガスを500~1200℃の比較的低温で反応させて、CNTを得る。
スーパーグロース法は、水分を極微量添加することにより、通常は数秒の触媒寿命が数十分にもなり、極微量の触媒から、大量の単層CNTを合成することができる。
CNTの量産は、気相流動、もしくは担持触媒を用いたロータリーキルンなどで行うというのが業界の常識であったが、量産を行うため、基板の上で大量に単層CNTを成長させるという方法を考案した。
当初、量産のパートナーを求め、何社にも話を持ちかけたが、各社ともこれまでの製造法を捨ててスーパーグロース法に鞍替えすることに躊躇した。
その中でまったく CNTの経験がないものの、情熱と事業化への真剣さが感じられた日本ゼオンをパートナーに選定した。
産総研は2007年2月、日本ゼオンと共同で、スーパーグロース法を用いて、初めて大面積金属板上に直接大量の単層CNTを合成する技術を開発、2009年度の経済産業省の補正事業により、大量生産設備(実証プラント)を建設した。
従来の実験室レベルの合成装置はバッチ式のため、生産量は一日あたり1グラム程度にとどまっていたが、実証プラントの核となる全長12メートルの大面積対応型連続CVD(化学気相成長)合成炉では、幅の広い金属基板を用いて連続合成を行うことができる。
金属薄基板上に触媒層をコーティングし、これを連続CVD合成炉に送り込むことで、単層カーボンナノチューブを連続的に成長させる。
種々の合成条件を最適化することで、50cm×50cmの金属基板全面に、スーパーグロースCNTフォレストを均一かつ緻密に成長させることができた。
成長したカーボンナノチューブは、剥離装置により自動で根元から切断することで基板から分離・回収する。スーパーグロース法で合成される単層カーボンナノチューブは他の方法による試料と比べ、はるかに高純度なため、特に精製する必要がなく、そのまま多くのアプリケーションに提供することができる。
2011年2月には、1日あたり600gの生産能力を実現した。
2011/2/18 産総研、単層カーボンナノチューブの大量生産技術を確立
今回、日本ゼオンは、産総研の量産実証プラントを活用し、スーパーグロース法で得られる高品位なカーボンナノチューブのサンプル製造を実施する。
スーパーグロース法で得られるカーボンナノチューブは、他のカーボンナノチューブと比較して、高いアスペクト比、高純度、高比表面積といった特長を有するため、従来にない機能や特徴を持つ新機能性材料、次世代デバイス等への応用が期待される材料であり、今後需要が急拡大すると予想される。
ーーー
日本ゼオンは産総研との共同開発でCNTの用途開発も進めている。
2010年5月に産総研と日本ゼオン、東レ、日本電気、帝人、住友精密工業は技術研究組合単層CNT融合新材料研究開発機構を設立、単層カーボンナノチューブとグラフェンの実用化に向けて研究開発を進めているが、理事長には日本ゼオンの古河直純社長が就任している。

なお、単層CNT融合新材料研究開発機構にはCNT事業部のほかにグラフェン事業部もあり、炭素原子のシートであるグラフェンの開発を行っている。
これには、東レ、大日本印刷、カネカ、尾池工業が参加している。
2012/11/8 2012年9月中間決算-1 三菱ケミカル、住友化学
9月中間決算の発表が続いている。
大半の企業が前年同期を下回っている。
三菱ケミカルホールディングス、旭化成、住友化学、三井化学、東ソー で、石油化学・基礎化学の損益が激減特に三菱ケミカル、住友化学、三井化学の減益幅が大きい。
参考 2012/8/8 2012年第1四半期決算
ーーー
三菱ケミカルホールディングス
田辺三菱製薬の営業損益は堅調だったが、三菱化学と三菱レイヨンは減益幅が大きく、営業損益は546億円の大幅減益となった。
少数株主損益調整前純損益は145億円だが、田辺三菱製薬(三菱ケミカル持分 56.34%)を中心とする少数株主利益が112億円あり、純損益は33億円に止まった。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
営業損益推移(億円)
機能商品分野と素材分野では、中国等の海外需要の低迷、円高の継続などで厳しい状況。
ネットでみると、減益理由はほとんど売買価格差である。
逆に、ヘルスケア分野は堅調な需要に支えられ、概ね良好な状況。
| 10/3 | 11/3 | 12/3 | 13/3予 | 増減 |
|
11/9 | 12/9 | 増減 |
増減内訳 |
||||
| 売買差 | 数量差 | コスト | その他 | ||||||||||
| ケミカルズ | 69 | 530 | 148 | 20 | -128 | 194 | -54 | -248 | -227 | 29 | 17 | -67 | |
| ポリマーズ | -225 | 550 | 238 | 150 | -88 | 222 | 29 | -193 | -212 | 17 | 45 | -43 | |
| エレクトロ | -14 | 10 | -53 | -10 | 43 | -12 | -13 | -2 | -23 | -11 | 33 | 0 | |
| デザインド | 133 | 365 | 231 | 280 | 49 | 184 | 105 | -79 | -28 | -84 | 33 | 0 | |
| ヘルスケア | 710 | 851 | 764 | 790 | 26 | 397 | 360 | -37 | -96 | 74 | 3 | -18 | |
| その他 | 62 | 45 | 61 | 60 | -1 | 16 | 25 | 9 | - | 4 | 5 | 0 | |
| 全社 | -73 | -86 | -83 | -90 | -7 | -44 | -41 | 3 | - | - | 1 | 2 | |
| 合計 | 663 | 2,265 | 1305 | 1,200 | -105 | 957 | 411 | -546 | -586 | 29 | 137 | -126 | |
グループ企業別の営業損益は以下の通り。(億円)
田辺三菱製薬の貢献が大きい。
三菱化学と三菱レイヨンは減益幅が大きい。
11/3 12/3 増減 11/9 12/9 増減 三菱化学グループ 881 231 -650 295 -16 -311 田辺三菱製薬グループ 766 690 -76 361 322 -39 三菱樹脂グループ 166 106 -60 88 60 -28 三菱レイヨングループ 410 303 -107 229 54 -175 調整 42 -24 -66 -16 -9 7 合計 2,265 1,306 -959 957 411 -546
田辺三菱製薬の業績 単位:百万円 (配当:円)
売上高 営業損益 経常損益 当期損益 配当 中間 期末 11/9中間 200,358 36,051 36,373 19,963 15.0 12/9中間 203,829 32,246 33,119 19,492 20.0 増減 3,471 -3,805 -3,254 -471 5.0 12/3 407,156 69,043 68,759 39,014 15.0 20.0 13/3予 425,000 70,000 71,000 40,500 20.0 20.0
ーーー
住友化学
営業損益は医薬品以外、全て前期大幅減益となり、合計で296億円の減益となった。
税引前損益136億円に対して、法人税等で188億円の引き当てを行っており(説明なし)、少数株主損益調整前純損益は-52億円となった。
利益源の大日本住友製薬については、住友化学の出資比率は50.12%に過ぎない。
このため、他子会社も含めた少数株主利益 79億円を控除すると、純損益は-131億円となる。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
なお、11/9中間期の特別損失には、豪州の株式市況低落による豪州農薬会社Nufarmの株式評価損 -289億円を含む。
営業損益推移(億円)
基礎化学・石油化学と情報電子化の価格差の影響が非常に大きい。
| 10/3 | 11/3 | 12/3 | 13/4予 | 増減 |
|
11/9 | 12/9 | 増減 | 内訳 | |||
| 価格差 | 数量差 | コスト差 | ||||||||||
| 基礎化学 | 206 | 93 | -20 | -113 | 125 | -26 | -151 | -115 | -31 | -5 | ||
| 石油化学 | 111 | 62 | 10 | -52 | 78 | -2 | -80 | -100 | 20 | 0 | ||
| 情報電子化 | 261 | 110 | 150 | 40 | 101 | 24 | -77 | -155 | 3 | 75 | ||
| 健康・農業関連 | 233 | 265 | 320 | 55 | 148 | 77 | -71 | -20 | -51 | 0 | ||
| 医薬品 | 287 | 209 | 330 | 121 | 155 | 231 | 77 | -50 | 62 | 65 | ||
| その他 | 41 | 77 | -140 | -8 | 35 | 42 | 7 | 0 | 6 | 0 | ||
| 全社 | -260 | -209 | -101 | -102 | -1 | |||||||
| 合計 | 515 | 879 | 607 | 650 | 43 | 540 | 245 | -296 | -440 | 9 | 135 | |
大日本住友製薬の業績 単位:百万円 (配当:円)
売上高 営業損益 経常損益 当期損益 配当 中間 期末 11/9中間 178,026 14,726 14,480 9,569 9.0 12/9中間 178,748 19,978 19,925 10,951 9.0 増減 722 5,252 5,445 1,382 0.0 12/3 350,395 20,402 18,872 8,629 9.0 9.0 13/3予 348,000 28,000 27,000 13,500 9.0 9.0
2012/11/9 2012年9月中間決算-2 三井化学、旭化成
三井化学
営業損益は石化・基礎化学品の交易条件悪化により大幅な減益となった。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
4月22日、岩国大竹工場のレゾルシンプラントで爆発事故が発生した。
2012/4/24 三井化学大竹工場で爆発事故
レゾルシンとサイメン工場は損傷を受けた。
事故発生で全工場が停止したが、安全を確認して順次稼働した。
メタパラクレゾールは9月28日に原料を千葉から運んで再開した。
上期決算への影響は以下の通り。
営業損益 -26億円(基礎化学品 -14、機能化学品 -4 ほか)
特別損益等 -50億円(補償・撤去・復旧等費用、プラント停止固定費)
合計 -76億円(年間合計では、保険料戻入等を含め、-60億円)
営業損益推移
ウレタンの赤字幅が減少した。通期では黒字化を予想している。
| 10/3 | 11/3 | 12/3 | 13/3予 | 増減 | 11/9 | 12/9 | 増減 |
増減内訳 |
||||
| 交易 条件 |
数量差 | その他 | ||||||||||
| 石化 | -34 | 128 | 89 | 105 | 16 | 63 | 15 | -49 | -77 | 6 | 23 | |
| 基礎化学品 | -48 | 204 | 86 | -80 | -166 | 182 | -70 | -252 | -218 | -75 | 41 | |
| ウレタン | -21 | -90 | -146 | 5 | 151 | -72 | -18 | 54 | 24 | 6 | 24 | |
| 機能樹脂 | -44 | 72 | 82 | 105 | 23 | 43 | 47 | 3 | -12 | 12 | 4 | |
| 加工品 | 8 | 14 | ー | ー | ー | ー | ー | |||||
| 機能化学品 | 74 | 100 | 117 | 150 | 33 | 63 | 72 | 9 | -8 | 11 | 6 | |
| フィルム・シート | ー | ー | 2 | -30 | -32 | 18 | -15 | -32 | -22 | -7 | -4 | |
| その他 | 11 | 1 | -25 | -11 | -2 | -11 | -10 | -6 | ||||
| 全社 | -41 | -25 | -14 | -8 | -4 | 3 | ||||||
| 合計 | -95 | 405 | 216 | 230 | 14 | 287 | 15 | -273 | -313 | -47 | 88 | |
2012年より加工品セグメントを変更した。(上記の表とグラフで12/3と11/9は新セグメントで表示)
旧セグメント 新セグメント 石化 エチレン、プロピレン、ポリエチレン、ポリプロピレン 同左 基礎化学品 フェノール、ビスフェノールA、高純度テレフタル酸、ペット樹脂、エチレンオキサイド 同左 ウレタン ポリウレタン材料、コート材料、接着材料、成形材料 同左 機能樹脂 エラストマー、コンパウンド製品、特殊ポリオレフィン、エンジニアリングプラスチック 機能樹脂セグメント 加工品 ペリクル事業 フィルム・シート事業 フィルム・シートセグメント 不織布事業 機能化学品セグメント 機能化学品 眼鏡レンズ用材料、ヘルスケア材料、化成品、特殊ガス、触媒、農業化学品 その他 その他関連事業等
ーーー
旭化成
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
営業損益推移
住宅と医薬・医療は好調だが、ケミカルズが大幅な減益となった。
2012/4/26に Zoll Medical買収を完了したため、「クリティカルケア」セグメントを新設
| 10/3 | 11/3 | 12/3 | 13/3予 | 増減 | 11/9 | 12/9 | 増減 |
|
||||
| 売価差 | 数量差 | コスト差 | ||||||||||
| ケミカルズ | 261 | 644 | 445 | 310 | -135 | 341 | 146 | -195 | -122 | -41 | -33 | |
| 住宅 | 253 | 365 | 463 | 520 | 57 | 179 | 188 | 9 | 20 | 48 | -58 | |
| 医薬・医療 | 40 | 70 | 88 | 160 | 72 | 56 | 75 | 19 | -23 | 67 | -25 | |
| 繊維 | -28 | 42 | 31 | 40 | 9 | 21 | 17 | -4 | -8 | -4 | 8 | |
| エレクトロニクス | 72 | 143 | 64 | 25 | -39 | 70 | 0 | -70 | -53 | -13 | -5 | |
| 建材 | 12 | 21 | 18 | 35 | 17 | 8 | 16 | 8 | 2 | 4 | 2 | |
| クリティカルケア | -40 | -40 | -11 | -11 | 0 | 0 | -11 | |||||
| その他 | 18 | 17 | 30 | 20 | -10 | 12 | 12 | 0 | 0 | 0 | -1 | |
| 全社 | -53 | -72 | -97 | -110 | -13 | -50 | -60 | -10 | -10 | |||
| 合計 | 576 | 1,229 | 1,043 | 960 | -83 | 637 | 383 | -254 | -183 | 61 | -133 | |
2012/11/10 2012年9月中間決算-3 東ソー、信越化学
東ソー
東ソー南陽事業所では2011年11月13日、第二VCMプラント(年産能力55万トン)で爆発・火災が発生、社員1人が死亡した。
この事故で事業所内の塩ビモノマー設備 1-3号機すべてが停止した。
このうち、第一プラント(年産能力:25万トン)は2012年5月8日から、第三プラント(年産能力:40万トン)は7月8日から稼働を再開した。
2011/11/17 東ソー・南陽事業所の第二VCMプラントで爆発事故
2011/4/11 東ソー、南陽事業所爆発事故の調査報告書を発表
この影響で、VCM、PVC、苛性ソーダの売上高が減少した。
営業外費用として、塩化ビニルモノマー製造設備停止に係る費用 -12億円を計上している。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
営業損益推移
各部門で減益となった。クロルアルカリは事故の影響が大きい。
| 10/3 | 11/3 | 12/3 | 13/3予 | 増減 | 11/9 | 12/9 | 増減 |
内訳 |
||||
| 数量差 |
交易 条件 |
その他 | ||||||||||
| 石油化学 | 79 | 104 | 125 | 80 | -45 | 79 | 33 | -47 | -26 | 3 | -24 | |
| クロルアルカリ | -143 | -35 | -100 | -52 | 48 | 1 | -51 | -52 | -68 | -21 | 38 | |
| 機能商品 | 148 | 203 | 131 | 104 | -27 | 100 | 45 | -55 | -14 | -50 | 7 | |
| エンジニアリング | 20 | 36 | 57 | 48 | -9 | 22 | 13 | -9 | -7 | 0 | -2 | |
| その他 | 26 | 27 | 24 | 20 | -4 | 14 | 9 | -5 | -5 | 0 | 0 | |
| 合計 | 130 | 335 | 237 | 200 | -37 | 216 | 48 | -168 | -120 | -68 | 19 | |
ーーー
信越化学
増収増益となった。年度でも前年比で増収増益を予想。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
営業損益推移
半導体シリコンが大幅減益となったが、シンテックが好調で、シリコンとシリコーンの減益分をカバーした。
| 10/3 | 11/3 | 12/3 | 13/3予 | 増減 | 11/9 | 12/9 | 増減 | ||
| 塩ビ・化成品 | 196 | 197 | 237 | 134 | 242 | 109 | |||
| シリコーン | 249 | 341 | 337 | 174 | 149 | -25 | |||
| 機能性化学品 | 139 | 129 | 147 | 70 | 76 | 6 | |||
| 半導体シリコン | 226 | 389 | 343 | 211 | 126 | -85 | |||
| 電子・機能材料 | 307 | 361 | 382 | 187 | 210 | 22 | |||
| その他 | 68 | 73 | 50 | 27 | 31 | 4 | |||
| 全社 | -13 | 3 | 1 | 0 | 3 | 2 | |||
| 合計 | 1,172 | 1,492 | 1,496 | 1,600 | 104 | 804 | 836 | 32 |
Shintech経常損益
2009年から2011年までは以前と比較すると減益となっていたが、2012年上期は前期比倍増となった。
VCMの第2期 80万トンの増設が完成したと思われ、効果が出てきたものと思われる。
立地 PVC VCM カ性ソーダ Texas州 Freeport 1,450 - - Louisiana州 Addis 590 - - PlaquemineⅠ 600 800 530 PlaquemineⅡ 800 530 2011年完成 Addis (270) - - Bordenから購入、廃棄 合計 2,640 1,600 1,060
信越半導体グループ経常損益
2010年3月期以降、大幅減益となっているが、本年上半期は更に悪化、前年同期比42%減となった。
各社の中間決算がまとまった。
1) 化学会社
大半の企業の営業損益が前年同期を下回っている。
 |
 |
三菱ケミカルホールディングス、旭化成、住友化学、三井化学、東ソー で、石油化学・基礎化学の損益が激減
旭硝子の減益は電子部門の損益の激減による。
帝人は高機能繊維・複合材料が、トクヤマはシリコンの減益が大きい。
増益となった企業は少なく、増益幅も非常に小さい。
このうち、信越化学は半導体シリコンの大幅減益をシンテックの塩ビがカバーしたもの。
ーーー
2) 医薬会社
 |
 |
武田薬品工業以外は前年と比べ若干の変動である。
武田薬品の実績は以下の通りで、営業損益は大幅に減少した。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
当期損益は移転価格税制還付金(税金減 456億円)と還付加算金(特別利益 116億円)があり、若干の減少にと止まった。
2012/4/9 武田薬品の移転価格税制での更正処分で異議決定
営業損益増減の内訳
| 増収による利益増 | 279億円 | ||
| 販売費一般管理費増 | -947億円 | 特殊要因除くと-588億円 | |
| 研究開発費増 | -357億円 | ||
| 合計 | -1,025億円 |
同上 -666億円 |
販売費一般管理費には、TAP社統合、ミレニアム、ナイコメッド、URLファーマ買収に伴う無形固定資産とのれんの償却費 669億円が含まれている。
前期のこれは310億円のため、差引 359億円の損益悪化要因となる。今期から始まったナイコメッド社の分は315億円 。ミレニアムの無形固定資産償却(189億円)は2018年まで、ナイコメッドのそれ(228億円)は2026年まで続く。
なお、ナイコメッド社買収による増収効果は1,661億円となっている。
中間決算では石油化学の業績の悪化が見られたが、これ以外にも損益が激減している事業がある。
その一つがポリシリコンで、これまでの高収益状況が一転、大幅減益となった。
太陽電池パネルの供給過剰とパソコンの販売不振等を背景にした半導体ウエハーの在庫調整に伴う、販売数量の減少及び販売価格の下落による。
トクヤマの決算は以下の通りで、営業損益は大幅減益となり、当期損益は赤字となった。
| 単位:百万円 (配当:円) | |||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||
営業損益推移
セメントは増収増益となったが、特殊品部門の多結晶シリコンの販売数量の減少、販売価格の下落等により、大幅減益となった。
| 10/3 | 11/3 | 12/3 | 13/3予 | 増減 | 11/9 | 12/9 | 増減 | ||
| 化学品 | 31 | 24 | 19 | 15 | -4 | 9 | -2 | -10 | |
| 特殊品 | 141 | 164 | 102 | -20 | -122 | 65 | -4 | -70 | |
| セメント | 14 | 21 | 29 | 35 | 6 | 10 | 22 | 12 | |
| 機能部材 | 11 | 20 | 17 | 25 | 8 | 16 | 12 | -4 | |
| その他 | 22 | 24 | 20 | 25 | 5 | 9 | 13 | 4 | |
| 全社 | -54 | -51 | -51 | -50 | 1 | -26 | -33 | -7 | |
| 合計 | 165 | 201 | 137 | 30 | -107 | 82 | 8 | -74 |
既報の通り、信越化学でも信越半導体グループの損益は最盛期からは激減している。
トクヤマでは、多結晶シリコンについて、半導体向け・太陽電池向けともに供給過剰に伴い市況は急激に悪化、当面、市況低迷は続くと予測している。
中・長期的には、需要拡大と、競争力のないメーカーの生産停止、撤退、増産計画見直しにより、需給ギャップは徐々に縮小すると予想する。

トクヤマでは徳山製造所のプラント(年産9,200トン)を8月から減産しており、今後の稼働は市場動向に応じて判断する。
1,800トンの増産プラントは2013年春稼働の予定であったが、延期を決定した。
マレーシアの新設プラントは、第一期(6,200トン)は本年11月末に完成、2013年6月の営業運転開始に向けて試運転を開始する予定。
第2期プラント(13,800トン)についても、工事は予定通り進めるが、営業運転開始時期(当初予定では2014年4月)については、太陽電池の市場動向に応じて柔軟に対応するとしている。
ーーー
JX日鉱日石は11月6日、 連結子会社(85.1%出資)のスペースエナジーが展開する太陽電池用シリコンウエハー事業からの撤退を決定したと発表した。
太陽電池市場は、欧州債務危機の深刻化等により需要が伸び悩む一方、中国メーカー等の設備増強により大幅な供給過剰状態にあり、主要部材であるシリコンウエハーについても世界的な供給過剰解消の目途が立たない状態にあるとしている。
中国の大増産により、米国やEUの企業で倒産が相次いでいる。
中国企業も経営難に落ち込んでおり、中央・地方政府による救済が行われている。
中国の太陽光パネルを巡る貿易戦争が激化してきた。

1-1 米国(対中国)
米国商務省は10月10日、中国製の太陽電池およびモジュールにダンピングおよび補助金の行為が存在するとする最終判決を下した。
米国際貿易委員会(ITC) は11月7日、上記による被害を最終認定した。(米国ではダンピングの存在は商務省が、被害の存在はITCが認定する。)
この最終決定により、商務省は10月10日に発表した関税率に基づき、対象製品に反ダンピング関税と相殺関税の5年間の適用命令を出すことができる。
単位:% AD:反ダンピング、CVD:相殺関税
最終決定 AD 輸出
補助金調整後
ADCVD 合計 Wuxi Suntech 31.73 -10.54 21.19 14.78 35.97 Trina Solar 18.32 -10.54 7.78 15.97 23.75 他の59社 25.96 -10.54 15.42 15.24 30.66 他の全て 249.96 -10.54 239.42 15.24 254.66 2012/10/13 米国商務省、中国製太陽電池のダンピングを最終認定
米国商務部のデータによると、米国は2011年、中国から31億ドル相当の太陽電池およびモジュールを輸入した。
中国からの安い輸入パネルで太陽発電を推進している米国のメーカー25社(The Coalition for Affordable Solar Energy)は反ダンピング課税・相殺関税に反対し、太陽電池の価格上昇で米国の需要は減少し、10万人の職が失われるとしている。
このほか、2011年9月に倒産した米国の太陽電池メーカーのSolyndra
が、中国太陽電池企業の尚徳電力(Suntech Power)、天合光能(Trina Solar)、英利緑色能源(Yingli
Green Energy)の3社を相手取り、独禁法違反を理由に15億ドルの賠償を求め、 San Franciscoの連邦裁判所に訴えた。
2012/10/19 倒産した米太陽電池メーカーSolyndra、中国の太陽電池企業を独禁法違反で訴え
1-2 中国(対米国)
中国商務省は7月20日、米国製の太陽光発電パネル向け多結晶シリコンについて反ダンピング調査、反補助金調査を開始したと発表した。合わせて韓国製の多結晶シリコンについても反ダンピング調査を開始した。
中国が輸入している多結晶シリコンの約4割が米国製で、2割は韓国製とされる。
中国メディアは安価な製品の流入で多結晶シリコンを生産する中国企業は生産停止や倒産に追い込まれ、多数の失業者が出たと報じている。
米紙は「中国のジレンマ」と報じている。
実際に反ダンピング課税が行われると、中国のソラーパネルメーカーのコストが上がる。更に米国(と恐らくEU)からのソラーパネルに対する反ダンピング、反補助金課税も受ける可能性があり、下流と上流からダブルでコストアップとなる。
2012/7/24 中国商務部、米の太陽発電向けポリシリコンに反ダンピング、反補助金調査開始
ーーー
2-1 EU(対中国)
EUは9月6日、中国製の太陽光パネルと主要部品(solar
cells、solar wafers)の反ダンピング調査開始を発表した。
続いて11月8日には反補助金調査を開始した。
中国は2011年に約358億ドルの太陽光発電製品を輸出したが、そのうちEUに輸出された製品の価値は210億ユーロ(270億ドル)に達した。EUの中国太陽光発電企業に対する影響は、米国を大きく上回る。
米国商務部のデータによると、米国は2011年、中国から相当の太陽電池およびモジュールを輸入した。
付記
EUは2013年2月28日、中国製の太陽光パネルの反ダンピング調査に加え、太陽光発電用ガラスの反ダンピング調査も開始した。
2-2 中国(対EU)
中国商務部は11月1日、欧州から輸入される多結晶シリコンに対するダンピング・補助金調査を開始することを発表した。
中国商務部は11月5日、EU加盟国のイタリアとギリシャの“feed-in tariffs” (固定価格買い取り制度)で現地の部品を中心に使っている電力会社を価格面で優遇しているのは協定違反だとして世界貿易機関(WTO)に提訴した。
ギリシャでは太陽光発電による電気をドイツに送るという壮大な太陽光計画(Helios)を打ち出している。しかし長距離送電には問題があることなどから、今のところうまくいっていない。
EU内部でも加盟各国の再生可能エネルギー計画には国際的なルール上で問題となるものがあるとして、内々に警告していた。
これと同様の問題がカナダのオンタリオ州の制度にあり、EUと日本が2011年7月にWTOパネル設置要請を行い、パネルが設置されている。
カナダ・オンタリオ州の再生可能エネルギー発電(太陽光・風力発電)分野の支援制度 “feed-in tariffs” プログラムにおいて、同支援制度を受ける条件として発電事業者に一定比率の同州産品の使用を課されている(ローカルコンテント)ことについて、WTO協定との整合性が問題にされた。
https://www.mofa.go.jp/mofaj/press/release/23/7/0720_05.html
これについては、WTOパネル(委員会)の予備判定がメディアにリークされた。
報道によれば、WTOパネルはオンタリオ州のグリーンエネルギー由来の電力の「固定価格買い取り制度」のローカルコンテント要求がWTO協定と整合しないとする日本・欧州の主張を正しいと結論付けた。判定は後日公式発表され、3か月後にはWTOの上告機関の最終決定を申請することになる。
付記
政府は12月19日、WTOが日本側の主張を認めたと発表した。同日、「パネル」が報告書を公表した。
カナダ側はオンタリオ州の制度は「電力に関する仕組みなのでWTO協定の例外にあたる」と主張していたが、WTOはこれを退け、再生エネの買い取り制度でも自国産と他国産とで発電設備の区別をしてはいけないと判断した。
ーーー
中国が米国とEUのダンピング調査で問題にしている点に、米国とEUが中国を非市場経済国待遇をしていることがある。
WTO協定では「貿易の完全な又は実質的に完全な独占を設定している国ですべての国内価格が国家により定められているものからの輸入の場合には、規定の適用上比較可能の価格の決定が困難であり、また、このような場合には、輸入締約国にとって、このような国における国内価格との厳密な比較が必ずしも適当でないことを考慮する必要があることを認める。」と規定している。
但し、「非市場経済国」の定義はなされておらず、どのような場合に輸出国を「非市場経済国」として認めるかについては各国の裁量にゆだねられている。
「市場経済国」との認定を受けていない国の場合、ダンピング調査の際に、輸出価格は、国内価格との比較ではなく、経済発展レベルが近い代替国の価格と比較して判定される。
実際には中国よりコスト水準の高い国を代替国に採用するケースが多く、この結果、ダンピングと判定される確率も高くなっているといわれている。
今回、米国は代替国としてタイを選んだが、EUは米国を代替国に選んだとされる。
EUの場合も、ダンピング認定がされるのは必至とみられている。
旭硝子、ADEKA、カネカ、信越化学工業、及び三菱化学は11月12日、5社の共同出資会社の鹿島電解と鹿島塩ビモノマーの運営に関して正式合意したと発表した。
2011年12月に旭硝子、ADEKA、カネカの3社が両JVへの出資を引き揚げ、信越化学および三菱化学が出資を継続し、信越化学の子会社として運営を行うという基本合意を行い、具体的な条件等の協議を進めてきたもの。
鹿島コンビナートの電解・VCMも5-6割の低稼働が常態化しているとされ、製品引き取りはほぼ信越化学だけとなっているとされる。
このため2011年3月の東日本大震災で止まった設備を復旧せず、能力を削減して稼働率を高める。
撤退する3社は設備縮小などには協力し、70億~100億円の費用を負担する。
また、これに合わせ、鹿島北共同発電の能力を削減する。カネカはVCMからの撤退で、VCMを高砂から送り、特殊品とペーストのみを生産するとされている。
2011/9/19 鹿島コンビナート 電解・塩ビ再構築
再編完了後(2012年12月下旬の予定)の形は以下の通りとなる。
現在、鹿島電解が行っているバース設備(製品又は資材の受入及び出荷のための港湾設備)の運営については、新たに共同出資会社として、鹿島バース㈱を設立して移管する。

ーーー
三菱化学は2012年6月11日、鹿島事業所の基礎石油化学事業の構造改革を発表した。
鹿島第1エチレンプラント及び第1ベンゼンプラントを停止(2014年の定期修理時に停止)、鹿島第2エチレンプラントの増強 (+5万トン/年)、
OCU設備(プロピレン年間生産能力15万トン)の稼動維持に向けた設備対応、事業所内の配管整備を行う。
生産能力(非定修年、千トン/年)
現 在 停止後 エチレン 1E 390 0 2E 490 540 計 880 540 ベンゼン 1Bz 90 0 2Bz 180 180 計 270 180

2012/6/27 三菱化学、鹿島事業所における基礎石油化学事業の構造改革
最新分は https://blog.knak.jp


