
ーーー
ブログ 化学業界の話題 knakのデータベースから 目次
これは下記のブログを月ごとにまとめたものです。
最新分は https://blog.knak.jp
2011/7/14 宇部興産とダウ、リチウムイオン二次電池向け電解液の合弁会社設立
宇部興産とDow Chemicalは7月6日、リチウムイオン二次電池向け電解液の製造及び販売等を行う合弁会社を設立することで合意したと発表した。
・社名 : Advanced Electrolyte Technologies LLC
・所在地 : 米国ミシガン州
・代表者 : 宇部興産から派遣
・設立 : 設立の認可が取れ次第ただちに
・出資比率 : 宇部興産(米国子会社) 50%、Dow 50%
宇部興産は、リチウムイオン二次電池の主要四部材のうち、電解液とセパレーターを事業化している。
電解液事業については、高純度電解液に添加剤を加えることで電池性能を向上させるというコンセプトのもと製品を拡充した。
宇部興産はグローバルな生産・販売体制を早急に構築することが不可欠であると判断し、Dowとの折半出資により合弁会社を設立する。
Dowにとってはエネルギー貯蔵関連の製品群に電解液事業を加えることで、Energy
Materials事業の成長戦略を強化する。
JVの製品はDowのリチウム電池JVのDow Kokamなどに供給する。
代替エネルギーはDowの戦略の中心の一つで、住宅の屋根に設置するDow Powerhouse solar shingle(太陽光発電屋根)を第4四半期に発売する計画。
合弁会社は今後順次、米国・中国・欧州に年産5000~1万トンの電解液の製造設備を有する子会社を設立する予定だが、Dowでは最初のプラントはMidlandに建設し、2012年にスタートアップするとしている。
宇部興産は、電解液の技術を合弁会社にライセンス供与する。
ーーー
電池材料は、宇部興産が最重点事業とする4つの事業領域(医薬・電池材料・ファインケミカル・ポリイミドチェーン)の一つ。
本年2月にLiB用の電解液とセパレーターの両事業を統合し、「機能電池材料ビジネスユニット」を新設するとともに、両事業に関わる開発機能を統合する組織として「先端エナジーマテリアル開発センター」を新設した。
別途、欧州及び北米におけるLiBの需要拡大に対応するため、欧州製造拠点のスペインのUBE Chemical Europeに自動車や電力貯蔵用途の大型電解液開発体制を整備した。
今回のJVで、日本と欧州に開発拠点、日本と米国及び中国・欧州に製造拠点を持ち、自動車メーカー、電池メーカーに供給する。
同社の電池材料の戦略は以下の通り。
電解液事業
・高性能電池向けの高機能電解液では技術開発力トップの地位を維持
・コスト競争力の強化とさらなるシェアの拡大
・車載・電力貯蔵LIB電解液の積極的展開
セパレーター事業
・伸長する中国市場におけるデファクトスタンダードの堅持
・生産技術の高度化と増産設備の立上げ
・車載・電力貯蔵LIBセパレーター拡販
・宇部マクセル社での開発促進
宇部興産と日立マクセルは本年1月、リチウムイオン電池用塗布型セパレーターの製造および販売等を行う合弁会社を設立することで合意した。(宇部 51%、日立マクセル 49%)
宇部興産はPEとPPの積層膜に均一な微細孔構造を形成する乾式プロセス技術でセパレーターを量産しているが、この積層膜に、マクセルの分散塗布技術を利用して無機微粒子によるコーティング膜を形成することで、高温耐熱性をさらに高め、異常発熱時の熱収縮を小さく抑え電池内部での短絡を防ぐもの。
社名:宇部マクセル株式会社
所在地 京都府乙訓郡大山崎町付記
宇部興産は2012年4月、車載用リチウムイオン二次電池向けなどでの需要増大に対応するため、堺工場で新たにセパレーター製造設備を増強することに着手した。
現在、セパレーターを宇部ケミカル工場のみで生産しているが、堺工場でも2013年度初めより生産開始し、段階的に能力増強を実施する計画で、2014年度末には2工場合わせた生産能力を2億m2に拡大する。2015年9月、下記増設を決定
・宇部ケミカルの既存設備再構築で能力増強
・堺に新規設備を設置
これにより、現行比40%増の合計2億m2に拡大付記
宇部興産は2012年4月、中国に炭酸ジメチル製造のJV設立を決めた。
COを原料としてDMCを製造する宇部興産独自の気相ナイトライト技術を使用するもので、宇部興産は、合弁会社からDMCを購入し高純度化することで電解液用途での自家消費や外販を行う。社名:河南碳一新能源有限公司(Henan Tanyi New Energy Co., Ltd.)
場所:河南省濮阳市
出資者: 中原大化 51%、宇部興産 24.5%、ハイケム 24.5%
能力:10万トン宇部興産は宇部に15,000t/年のプラントを有している。
宇部興産はリチウムイオン二次電池と電解液で重要な特許群を保有しており、パテント・リザルトの2010年の有機電解液に関わる調査では、特許の質と量から総合的に見た評価で総合力1位にランキングされている。
同社はこのたび、TDKが2005年に買収したポリマーリチウム電池製造販売会社Amperex Technology(本社:香港、中国・東莞市に製造拠点)に、その特許の一部をライセンスし、ビジネス関係を強めていくことで合意した。
宇部興産では、ライセンス供与により、“機能性電解液”を通じて、リチウムイオン二次電池市場でのプレゼンス強化を図ると共に、ATLと友好的な関係を構築していくとしている。
ーーー
電解液の世界シェアは以下の通りとされる。(テクノ・システム・リサーチ 2010年数量ベース)
宇部興産 24%
三菱化学 17%
PANAX ETEC(韓国) 13%
(第一毛織から事業譲渡を受ける)
Techno
Semichem(韓国) 9%
電池メーカー自製 13%
その他 24%
三菱化学はリチウムイオン二次電池の主要四部材(正極材、負極材、電解液、セパレーター)の全てを扱っており、同社によると電解液の2009年のシェアは25%で、英国、米国での新設を合わせ2015年には40%に引き上げるとしている。
2010/9/13 三菱化学、リチウムイオン二次電池用負極材の製造能力増強
2011/7/15 欧州一般裁判所、東芝・三菱電機への電力用ガス絶縁開閉装置カルテル制裁金を取り消し
EUの一般裁判所(General Court:第一審裁判所を改称)は7月12日、2007年1月に欧州委員会が電力用ガス絶縁開閉装置で国際カルテルを結んでいたとして日欧10社に7億5千万ユーロの制裁金支払いを課した件で、東芝と三菱電機への制裁金を無効とし、富士電機への制裁金を減額した。日立製作所の提訴は却下した。
このカルテルには日本企業は参加していないが、日本企業は欧州で販売せず、欧州企業は日本で販売しないことも決めていたとされ、「欧州でほとんど売っていないのを理由に多額の制裁金を課せられる」という珍しいケースとなった。
2007/1/26 EU、電力用ガス絶縁開閉装置のカルテルで1200億円の制裁金
日本企業は、欧州市場参入を見送った経緯について「参入しても採算を取るのは難しい」との判断があったと説明、東芝、日立製作所、三菱電機は、制裁を不服として提訴していた。
ーーー
裁判所はまず、欧州企業が日本市場に参入しないことを決め、日本企業に欧州での割り当てを通知していたとし、日本企業が欧州市場に販売しないとのカルテルがあったことを認めた。
次に制裁金の計算方法を検討し、欧州委員会が三菱電機と東芝には2001年の売上高を使用し、欧州企業には2003年の売上高を使ったことを問題とし、平等な扱いでないとみなした。
欧州委員会が年度を変えた理由は、東芝と三菱電機は2002年10月に両社の電力系統・変電事業を統合して50/50の合弁会社TMT & Dを設立した(2005年4月末に解消)が、カルテルにはJVではなく、東芝と三菱電機として参加していたため、JV設立前の両社の売上高を採用したもの。
裁判所は、意図は理解できるが、何か別の方法を使用することにより、日本企業を不平等に扱わないようするべきであったとし、平等処理の原則に反しているとして、東芝(90.9百万ユーロ)と三菱電機(118.6百万ユーロ)の制裁金を取り消した。
富士グループについては2002年10月以前の分の制裁金を240万ユーロから220万ユーロに減額した。
日立については却下した。理由は明らかにされていない。
なお、裁判所はこれに先立ち本年3月に、Areva(とArevaが引き継いだAlstromの事業)への制裁金(共同負担)を53.5百万ユーロから48.2百万ユーロに減額、別途Alstomへの単独の制裁金を11.5百万ユーロから10.3百万ユーロに減額している。
対象企業と制裁金の額は以下の通り。(単位:千ユーロ)
|
||||||||||||||||||||||||||||||||||||||||||||||||||||
| * 富士電機システムズ、日立、明電舎のJV |
日立は「当社の主張が認められなかったことは遺憾であり、今後の対応については、判決内容を精査の上、検討してまいります」としている。
付記 三菱電機と東芝及却下されたドイツSiemensは上訴した。
2013年12月、司法裁判所はいずれも却下した。ドイツSiemensの制裁金確定。2012年6月に欧州委は計算期間を見直し、制裁金を変更した。
三菱電機 74,817
東芝 56,800
両社連帯 4,650
これに対し、両社は一般裁判所に提訴、現在審議中。
ーーー
付記
EUのGeneral Courtは7月14日に、合成ゴムカルテルの制裁金についても、減額及び取消の判決を行った。
2006年11月に、ブタジェンゴム(BR)とエマルジョンSBR(ESBR)の価格カルテルで合成ゴムメーカー5社に519百万ユーロ(約800億円)の罰金支払いを命じたもので、ENIとShell と(Bayer)は再犯ということで罰金が50%増しとなった。
2006/12/5 EC、合成ゴム価格カルテルで5社に約800億円の罰金支払い命令
ENIと子会社Polimeriについては、過去に何度も違法行為を行ったことについて、十分詳細な具体的な証拠がないとして、制裁金を181.50百万ユーロ(割増なし)に減額した。
理由は明確ではないが、今回の違反行為は子会社のPolimeriであり、Polimeri自体は再犯ではないというのがEniの主張であった。
チェコのUnipetrolと子会社のKaucukとTrade-Stomilについては、違法行為に参加した十分な証拠がないとして、制裁金を取り消した。
Shellについては却下した。
罰金の内訳は以下の通り。
| 社名・国 | 減免率 % |
減免額 euros |
罰金 euros |
2011/7 General Court |
|
| 1. | Bayer, Germany | 100 | 204,187,500 | 0 | |
| 2. | Dow, USA | 40 | 43,050,000 | 64,575,000 | |
| 3. | Eni, Italy | 0 | 0 | 272,250,000 | 181,500,000 |
| 4. | Shell, Netherlands | 0 | 0 | 160,875,000 | |
| 5. | Unipetrol, Czech Republic | 0 | 0 | 17,550,000 | 0 |
| 6. | Trade-Stomil, Poland | 0 | 0 | 3,800,000 | |
| TOTAL | 247,237,500 | 519,050,000 |
工業情報化省(MIIT) は7月11日、昨年に続き、鉄鋼やセメントなど素材産業を中心に18業種2255社に対して、旧型で小規模な生産設備の年末までの廃棄を命じた。国務院の「旧式の製造設備の更なる廃棄について」の通知に基づくもの。
中国では過剰な生産能力が問題化しており、政府はこれにより、市場の安定のほか、地球温暖化や住民の健康被害につながる有害物質の排出抑制を狙う。
中国は昨年も多くの旧型設備を廃棄させたが、本年に入り、重産業の生産が急増している。
中国は最近、電力不足に悩んでいるが、産業の電力消費は前年比で12%増えており、電力不足の主因はエネルギー効率の悪い重産業の操業にあるとされる。電力の48%は化学、建設資材、鉄鋼、非鉄金属などの重産業で使用されている。
廃棄指示の対象は以下の通り。
| 分 野 | 2010年 | 2011年 | |||
| 社 数 | 能力合計 | 社数 | 能力合計 | ||
| 1 | 鉄 (Iron) | 175 | 3,524.6万トン (全体の5%) |
96 | 3,122万トン |
| 2 | 鋼鉄 (Steel) | 28 | 876.4万トン | 58 | 2,794万トン |
| 3 | コークス | 192 | 87 | 1,975万トン | |
| 4 | フェロアロイ | 143 | 171 | 211万トン | |
| 5 | カーバイド | 39 | 74.5万トン | 48 | 152.9万トン |
| 6 | アルミ | 17 | 37.1万トン | 22 | 61.9万トン |
| 7 | 銅精錬 | 6 | 24 | 42.5万トン | |
| 8 | 鉛精錬 | 17 | 38 | 66.1万トン | |
| 9 | 亜鉛精錬 | 53 | 32 | 33.8万トン | |
| 10 | セメント | 762 | 1億トン (全体の5%) |
782 | 1億5327万トン |
| 11 | ガラス | 19 | 45 | 2,940.7万トン | |
| 12 | 製紙 | 279 | 599 | 819.6万トン | |
| 13 | アルコール | 38 | 31 | 48.7万トン | |
| 14 | MSG (グルタミン酸ナトリウム) |
7 | 4 | 8.38万トン | |
| 15 | クエン酸 | 2 | 3 | 3.55万トン | |
| 16 | 製革 | 84 | 58 | 487.9万トン | |
| 17 | 染色加工 | 201 | 144 | 19.9億メートル | |
| 18 | 化学繊維 | 25 | 13 | 34.98万トン | |
工業情報化省が生産設備の廃棄を命じた企業リストは以下にある。
2010年 https://finance.sina.com.cn/chanjing/cyxw/20100808/20148442910.shtml
2011年 https://202.123.110.3/gzdt/att/att/site1/20110711/001422358b040f84e43801.doc
地方的には河北省291社、湖南省226社、山西省173社、河南省151社、四川省131社、広東省114社、江西省112社、山東省102社となっている。
2011/7/15 中国商務部、レアアースの輸出許可枠を発表
商務部は2011年7月14日、レアアースの通年の輸出枠を発表した。
|
通年では前年(2009年比で40%減)とほぼ同じとなり、下期は上期枠より上回った。
しかし、商務部と税関総局は2011年5月19日、ジスプロシウム鉄合金、テルビウム鉄合金などレアアースの含有量が高い合金をレアアースの輸出割当に含め、管理すると発表した。
2011/6/1 中国政府、レアアース業界のガイドライン公表、レアアース取引所設立承認
このため、実質的には年間枠は前年よりもっと縮小することとなる。
付記
新華社は9月5日、最大産地の江西省贛州市にあるレアアース(希土類)鉱山3カ所が近く生産を全面的に停止すると報じた。
市は乱開発の防止などを理由に、生産量の厳守を通知した。今年の枠はすでに超過している模様。
江西省の2010年の生産枠は8500トンだった。贛州市は特にジスプロシウムなど重希土の世界的な産地で、中国の30%以上の重希土が埋蔵されているとみられる。
2011/7/16 丸善石油化学、C5系石油樹脂と液状石油樹脂事業から撤退
丸善石油化学は7月6日、C5系石油樹脂と液状石油樹脂事業から撤退すると発表した。
3月11日の東日本大震災の影響を受けたもの。
同社では地震発生後、アルコールケトン製造装置で火災が発生した。
付記 2012年4月頃からの試運転を予定(2011/12/8 発表)
同時に停止した第3エチレン製造装置、芳香族製造装置の一部、酸化工チレン製造装置などは4月4日以降スタートしたが、アルコールケトン製造装置については復旧には最低でも1年間は必要と判明した。
このため、同社は復旧までの期間、同装置の製品のメチルエチルケトン(MEK)、セカンダリーブチルアルコール(SBA)、ジイソブチレン(DIB)の出荷を停止することとした。
同装置はC4留分のうちのブチレンを原料とする。
MEKは塗料溶剤、印刷インキ、接着剤等に用いられる。
2006年に能力を14万トンから17万トンに増強した。SBAは化学品原料、塗料溶剤等に用いられる。MEKはこれから製造される。
DIBはイソブチレンのニ量化により得られるC8オレフィンで、付加反応、オキソ反応等により数々の有用な誘導体を生じる。
印刷インキやタイヤ添加剤に使用される。(下記参照)---
付記
丸善石油化学は2012年4月20日、アルコールケトン製造装置が4月5日に試運転を開始し、このほど生産再開となったと発表した。
生産再開品目 メチルエチルケトン(MEK)
ジイソブチレン(DIB)
セカンダリーブチルアルコール(SBA)
今回撤退するC5系石油樹脂と液状石油樹脂はC5留分を原料とするもので、アルコールケトン製造装置とは別の装置であるが、生産時の副産物の大量の油をこれまではアルコールケトン製造装置で使用していた。
アルコールケトン製造装置の停止の結果、コンビナートの燃料バランス復旧に数年間必要とし、C5系石油樹脂製造装置の再稼動の見通しが立たない状態にあるため、撤退することとした。
C5系石油樹脂(商品名:マルカレッツ) 横断歩道など交通用塗料の原料 年間販売量は約1万トン
液状石油樹脂(ポリイソペンタン;商品名マルカクリアー) 接着剤原料 年間販売量は約700トンいずれも輸入品などで代替しており供給に問題はない。
ーーー
丸善石油化学の停止中のアルコールケトン製造装置の製品のうち、ジイソブチレン(DIB)については、大手では世界で生産するのが同社を含め3社で、同社は能力5万トン強で最大である。
INEOS Oligomers
1961年にBayerとBPのJVのErdochemieが生産を開始。
その後、BPがBayerのErdochemie持分を買収、更にINEOSがBPの石化事業を買収した。TPC(旧称 Texas Petrochemicals)
同社は元々は1943年に米国政府が合成ゴム製造促進のためにつくったRubber Reserve Co.
その後、合成ゴム事業は各社に分離され、同社は現在はC4留分の専業会社となっている。
2006年にHuntsmanからMTBEとブタジェンのプラントを購入している。
2000年にDIBに進出した。
このDIBに出光興産が参入する。
中国のタイヤ生産の拡大などを背景に、今後世界需要が拡大するとみて、震災前から参入を計画していた。
溶剤を生産している徳山工場のプラントにタンクや配管を追加し、生産設備を整える。年9000トンを生産する計画で、2~3年内の能力倍増も検討している。
付記 出光は2013年度に徳山工場で年2万トンを追加することを決めた。
付記
JXエナジーは川崎のプロピレン製造装置で発生する物質を活用し、2006年からDIBを製造し、ガソリン添加剤として自家使用している。
能力は25~30千トン。
同社ではこれを外販することとした。
7月12日付けの人民網日本は、「5年間赤字続くも循環型農業に挑む日系企業」という題で、アサヒビールが主体の山東朝日緑源農業高新技術有限公司を大きく取り上げている。
山東省煙台市の県級市・莱陽市で農業に取り組む日系企業の山東朝日緑源農業高新技術有限公司は、設立から5年が経つものの赤字続きで、現地の農民の笑い者になっているという。
同公司は2006年、日本のアサヒビール、住友化学、伊藤忠商事により合弁設立された。
当時、同公司は莱陽市で1500ムー(100ヘクタール)の土地を借りて、酪農を始め、トウモロコシや小麦やイチゴ などを植えた。土地の借用期間は20年間だった。
同市大明村の村民は、「あの人たちは土地の扱い方を知 らない」と話す。
化学肥料を使わず、農薬を使わず、除草をしないこともあり、 1ムーの土地の収穫量は現地の農民の半分ほどに過ぎなかったのだ。ーーー
莱陽市の土地は肥沃だが、化学肥料や農薬をたくさん使ったために土地が退化しており、土地は化学肥料を絶えず追肥しなければ収穫量を保てず、このようにして生産された農作物には化学品が残留していることが多い。
そこで同社は、初めの数年間は土壌の回復に大きな力を注ぐことにした。
人民網日本は7月13日付で、「中国の伝統備えた日系企業を前に中国は冷や汗」という記事でこれをフォローしている。
われわれが真っ先に気づくべき点は、中国食品産業は安全問題で損なわれており、未来の食品市場は空白であることを同公司が見据えているという点だ。
次に気づかなければならない点は、同公司の土地に対する態度から、中国古代の質朴で持続可能な発展の哲学思想がうかがえるということだ。
残念なことに、中国の現在の農業生産では、こうした伝統的で素朴な持続可能な発展の観念が、短期的な利益や目先の利益のためにしばしば覆われてしまっている。自分たちの土地にどのように接するべきか。再生不可能な自然資源にどのように対処すべきか。農薬をたっぷり浴びた農産品をどのように扱うべきか。こうしたことをしっかり考えた時、同公司のやり方を前にしてわれわれに冷や汗が出ることは確実だ。笑い話ではない。
ーーー
山東朝日緑源農業は2006年5月に、アサヒビール73%、住友化学17%、伊藤忠商事10%の出資で設立された。
・トレサビリティーの確保や循環型農法などの先進技術を導入
・中国都市部で高まる安全・安心で美味しいというニー ズに応えた農作物を生産し、
徹底した品質管理のもとで中国国内に供給。
・農作物の栽培から物流・販売まで一貫したフードシステムを構築して新たな農業経営モデルを示す。このため、レタスやスイートコーンなどの野菜栽培(露地栽培)、イチゴなどの果実栽培(温室栽培)に加えて、搾乳牛で将来的には1000頭規模の酪農を行うとした。
2008年4月には、同地に、アサヒビール90%、伊藤忠商事10%の出資で、牛乳・乳製品の製造・加工・販売を行う山東朝日緑源乳業有限公司を設立した。
・日本の品質管理技術を導入し、単一農場の原料牛乳を使用して成分無調整のチルド牛乳を製造。
・アサヒ(朝日緑源)ブランドの牛乳を、上海・北京・青島の市場にむけて販売を開始。
山東朝日緑源農業は、青年海外協力隊でケニア、パナマ、ネパールなどでの指導経験がある農業技術者、獣医師を中心に事業を運営しており、近代農業を志す現地雇用者とともに、中国における新たな農業経営モデルを実践している。
同社は日本の先端農業技術を導入した大規模農業経営を展開している。
1)循環型農法
酪農から生じる牛糞を用いた堆肥を野菜や果実の畑に散布し、化学肥料などに頼らず地力を維持する循環型農法を実践。
2) 省エネ
風力発電や太陽光発電設備を導入するほか、堆肥工場を建設し、堆肥が発酵するときに出る熱を利用してビニルハウスを温めることで農場でのエネルギー使用量の削減を進める。
3)IT活用
温室での各種センサーによる栽培管理や農作物の生産履歴管理、ICタグによる乳牛の個体管理などITを駆使してトレーサビリティの充実を図る。また、温度管理を徹底した鮮度物流システムの構築を進める。
2011/7/19 BHP Billiton、米のオイルシェール企業 Petrohawk Energy を買収
BHP Billitonは7月15日、テキサス、ルイジアナ両州に約100万ネットエーカーのオイルシェール資産を保有するPetrohawk Energy の全株式を現金でのTOBで取得する契約を締結した。買収金額は121億ドルで、借入金込では151億ドルになる。
直近の取引価格に65%のプレミアムを上乗せした。
Petrohawk Energyの取締役会は満場一致で、株主に対してTOBに応じるよう、リコメンドした。
TOBは7月25日に開始の予定となっている。
BHPは2月にも、米天然ガス大手Chesapeake Energyからアーカンソー州のFayetteville Shaleの権益全てとパイプラインを47.5億ドルで買収している。
2011/2/23 BHP Billiton、米シェールガス鉱区を買収
今回の買収で、BHPはテキサスのPermian BasinとEagle Ford、テキサスとルイジアナにまたがるHaynesvilleの権益を取得する。
2011年のPetrohawk Energyの生産量は日量950百万立方フィート(石油換算で日量158千バレル)で、確認埋蔵量は天然ガス換算で3.4兆立法フィートとなっている。
Haynesville:同地区に深さの異なる2層のガス層がある。2011年生産量 日量650百万立方フィート
Eagleford:Liquid shale。 2011年生産量 日量210百万立方フィート
Permian:Petrohawkが最近取得したLiquid shale。
BHPでは今後、シェールの開発に注力するとしている。
Petrohawkの2011年の投資計画は28.5億ドル。
BHPの計画は、2015年で40~50億ドル、2020年で50~65億ドルとなっている。
米国ではシェールガス開発がブームとなっている。
Obama大統領も、天然ガス(シェールガス)の可能性は膨大だと述べた。
しかし、他方、シェールガスの採算面、環境面での懸念も増大しており、論争が起こっている。
2011/7/4 三井物産、テキサス州のシェール開発に参加;米国でシェール論争
2011/7/20 ConocoPhillips、石油開発と精製に会社分割
ConocoPhillipsの取締役会は7月14日、同社をスピンオフにより Exploration & Production事業 とRefining & Marketing事業の2つの独立した企業に分割し、それぞれを上場する計画を承認した。
これにより、競争力があり、多様化したソースを持つ専業のExploration &
Production会社が誕生する。
また下流のRefining & Marketing会社は更なる合理化を進める。
分割には株主の承認は不要で、2012年の上半期に完了する予定。資産負債の分割や経営陣の布陣、具体的手続きは直ちに検討を開始する。
付記
ConocoPhillipsの取締役会は2012年4月4日、分離を承認した。
Exploration & Production会社がConocoPhillipsの名称を引き継ぎ、下流のRefining & Marketing会社はPhillips 66となる。Phillips66は上場する。4月30日に、株主は2株につきPhillips66の株1株を交付される。
新しいConocoPhillipsはPhillips66の株を持たない。
ConocoPhillipsは2002年にPhillips PetroleumとConocoが合併して誕生した。
それ以前の2000年7月に、PhillipsとChevronが石化部門を分離して50/50JVのChevron Phillips Chemicalを設立しており、現在はConocoPhillipsが50%株主となっている。

ーーー
1)ConocoPhillipsの Exploration & Production事業

分割により、専業としては米国最大のE&P companyとなる。
2010年生産量(原油換算 日量千バレル)
米48州 440 アラスカ 240 カナダ 270 北海 350 ロシア/カスピ海 50 アジア太平洋 280 中東/アフリカ 120 合計 1,750
今後の成長のベースは以下の通り。
アジア太平洋:Australia Pacific LNG (50%出資)、マレーシア、インドネシア
付記 Australia Pacific LNG
当初 ConocoPhillips 50、Origin Energy 50
→ ConocoPhillips 42.5、Origin 42.5、Sinopec 15
→(2012/7) ConocoPhillips 37.5、Origin 37.5、Sinopec 25北海:Jasmine, Clair, Ekofisk, Eldfisk
カスピ海:Kashaganガス田
Eni、Shell、Total、ExxonMobil、KazMunayGas 各16.81%
ConocoPhillips 8.40%、Inpex 7.55%
米48州:オイルシェール(Eagle Ford, Bakken, Barnett, Permian)
カナダ:SAGD法によるオイルサンド
FCCL Partnership(Cenovus Energy との50/50JV)、Surmont(Totalとの50/50JV)
2)ConocoPhillipsのRefining & Marketing事業

グローバルな精製能力は日量 2.4百万バレルで、米国内は2.0百万バレル。
2011/7/21 三井物産、ダウのブラジル・バイオ化学品事業に参画
三井物産は7月20日、Dow全額出資のSanta Vitória Açúcar e Álcool Ltda(SVAA)の株式50%を増資引受にて取得すると発表した。
ブラジルでサトウキビ農園運営からバイオポリエチレン等、バイオ化学品製造までの一貫事業を合弁で行う。
ミナスジェイラス州に2013年以降、年産能力24万klのバイオエタノール工場を複数建設する。
2015年にはこのエタノールを原料に年産35万トンの植物樹脂工場を建設する。植物樹脂工場としては世界最大規模。
| 名称 | Santa
Vitória Açúcar e Álcool Ltda (Santa Vitória Sugar and Ethanol Inc.) |
| 所在地 | ブラジルMinas Gerais州Santa Vitória市 |
|---|---|
| 事業内容 | サトウキビ農園運営、化学品原料としてのバイオエタノール製造事業。 バイオエチレン、バイオポリエチレン及びバイオマス資源からの化学品製造販売事業へ順次拡大予定。 |
| 出資比率 (出資後) |
Dow:50% 三井物産:50% |
| 三井投資額 | 約2億米ドル |
プロジェクト概要
三井物産とDowにとり、これは北米の電解事業に続く戦略的パートナーシップの第2号案件となる。
2010/7/2 三井物産とダウ、合弁でテキサスで電解事業
ーーー
SVAAの歴史は2007年7月に遡る。
Dowは2007年7月、ブラジルのバイオエタノール大手のCrystalsev と共同で、ブラジルでサトウキビからワールドクラスのLDPE工場の建設計画を明らかにした。
Crystalsev はサンパウロ州の砂糖とエタノール製造の9社の販売を担当する会社で、エタノールの輸出ではブラジル最大。
Crystalsevの親会社がSantelisa Valeである。
MOUによれば、両社はブラジルで合弁会社SVAAを設立して、Minas Gerais州のSanta Vitoriaに
350千トン能力のLDPE工場を建設、2011年に生産を開始する。
DowのPE技術(DOWLEXT法)とCrystalsev のエタノールのノウハウと経験を統合し、Dowのブラジルの需要家に供給、輸出も考えるとした。
2007/7/27 Dow、ブラジルでサトウキビからLDPE製造
しかし、Santelisa Valeの経営が悪化、DowとSantelisa Valeは2009年2月、この計画の延期を発表した。
2009年10月にフランスのコモディティ企業のLouis Dreyfus CommoditiesがSantelisa Vale を買収した。
Louis Dreyfus は自社の子会社のLDC BioenergiaとSantelisa Vale を統合し、新会社LDC-SEVを設立、13の砂糖とエタノールの工場(圧搾能力 40百万トン)を引き継いだ。
Louis Dreyfusが60%、 Santelisa Vale株主が18%、他出資者が9%、Goldman Sachsと現地銀行が13%を出資する。
2010年6月に、DowがSVAAの旧Santelisa Valeの持分を買収し、100%子会社としたが、Dowにとっては当初の提携相手で原料供給元を失ったこととなる。
このため、単独で農場経営~バイオ化学品事業を行う資金負担、リスクを避けるため、三井物産と提携したと思われる。
2011/7/22 中国海洋石油、カナダのオイルサンド企業を買収
中国海洋石油(CNOOC)は、破綻したカナダのオイルサンド開発会社OPTI Canadaを現金と債務合わせ21億米ドルで買収することで合意した。
OPTI Canadaは1999年にイスラエルの石油会社Ormat IndustriesがカナダのSuncor Energyとの50/50JVとして設立し、アルバータ州のLong Lakeでオイルサンドの試掘を始めた。
しかし、Suncorが撤退、OPTIは上場と借入で資金を集め、カナダのNexenと組んで商業生産を開始した。
現在、OPTIが権益の35%、Nexenが65%を保有し、Nexenがオペレーターとなっている。
Long Lake Project はSAGD(Steam Assisted Gravity Drainage)によるビチュメン採掘の設計能力が日量72千バレルで、Upgrade設備はOrmat Industriesが開発したOrCrude法(ガス化設備と水素化分解設備を一体化)を使用し、主として低硫黄分のPremium Sweet Crudeを日量58.5千バレル生産する予定。
(現在のビチュメン生産は 28,300バレル/日)
これに続き南に隣接するKinosis鉱区の開発を計画している。SAGDを先行させるが、ビチュメン日量14万バレルの認可を得ており、まず4万バレルでスタートする。これが成功し、採算が取れるようなら Upgrade設備を建設する。
将来はCottonwood鉱区、Leimer鉱区も手掛ける。

OPTIは資金繰りが悪化、債権者との交渉を続けていたが、話し合いがまとまり、7月13日に Albertaの裁判所で再建計画手続きを開始したばかり。
再建計画では新株を発行して債務と交換することとなっている。
7月20日のOPTI発表によると、CNOOCによる21億ドルの買収額の内訳は以下の通り。
・第二抵当の債権1,750百万ドルを1,179百万ドルで取得
・全株式を34百万ドルで取得(1株0.12ドル)
・第一抵当の債権825百万ドルを引き継ぐ
・その他の債権 37.5百万ドルを引き継ぐ
取引成立には第二抵当債権の債権者の過半の承認を要する。9月に会合を開く。株主総会の承認は不要。
カナダと中国の当局の承認とAlbertaの裁判所の承認が必要。
仮にこの取引が成立しない場合は、7月13日に開始した再建計画手続きを進めることとなる。
ーーー
中国勢の北米のエネルギーへの進出状況は以下の通り。
| 2005/4 | CNOOC、カナダのオイルサンド開発企業・MEGエナジーの株式の16.69%を買収 | |
| 2005/6 | Sinopec、カナダのアルバータ州のNorthern Lightsにおけるオイルサンド事業の権益の40%
をSynenco
Energy から買収 2009年に50%にアップ |
|
| 2009/9/10 | PetroChina、カナダのオイルサンド事業に参加 (Athabasca Oil Sands) | |
| 2010/4/16 | Sinopec、カナダのオイルサンドに投資 (ConocoPhillipsのオイルサンド事業会社 Syncrude Canada) | |
| 2010/10/18 | CNOOC、テキサス州のEagle Ford Shale projectに参加 → Niobrara shaleを追加 | |
| 2011/2/16 | PetroChina、カナダの天然ガス権益取得 Encana Corporation から天然ガスの権益の50%を買収 |
原子力発電所のストレステストについて、経産省原子力安全・保安院は7月21日、実施内容の修正版を原子力安全委員会に報告、了承された。7月15日に報告したが、委員から「わかりにくい」と指摘され修正を求められていた。
https://www.nsc.go.jp/anzen/shidai/genan2011/genan055/siryo1-1.pdf
原子力安全・保安院は、7月22日に、電力各社にストレステストの実施を要請する。
定期検査で停止中の原発が対象となる1次評価では以下の事項について評価を行う。
(3)と(6)が追加された。
| (1)地震 | ①設計上の想定を超える程度に応じて、建屋、系統、機器等が損傷・機能喪失するか否か ②燃料の重大な損傷に至る事象の過程を同定し、 クリフエッジ(小さな変動に反応して発電所の状態が突然大きく変動)の所在を評価する。 ③特定されたクリフエッジへの対応を含め、燃料の重大な損傷の進展を防止するための措置 |
| (2)津波 | ①設計津波高さを超える程度に応じて、建屋、系統、機器等が損傷・機能喪失するか否か ②クリフエッジの所在を特定 ③特定されたクリフエッジへの対応を含め、燃料の重大な損傷の進展を防止するための措置 |
| (3)地震と津波 (追加) |
同上 |
| (4)全交流電源喪失 |
①全交流電源喪失による燃料の重大な損傷に至る事象の過程と全交流電源喪失の継続時間 ②クリフエッジの所在を特定 ③特定されたクリフエッジへの対応を含め、燃料の重大な損傷の進展を防止するための措置 |
| (5)最終的な熱の逃し場 (最終ヒートシンク)の喪失 |
①最終ヒートシンク喪失による燃料の重大な損傷に至る事象の過程と最終ヒートシンク喪失の継続時間 ②クリフエッジの所在を特定 ③特定されたクリフエッジへの対応を含め、燃料の重大な損傷の進展を防止するための措置 |
| (6)その他のシビア アクシデント・ マネジメント(追加) |
事業者が整備しているシビアアクシデント・マネジメント対策(燃料の重大な損傷を防止するための措置、 放射性物質の大規模な放出を防止するために閉じ込め機能の健全性を維持するための措置)の効果 |
なお、全原発を対象とする2次評価は上記に加え、「全交流電源喪失と最終ヒートシンクの喪失の複合」を挙げている。
2次評価については、欧州諸国におけるストレステストの実施状況、東京電力福島第一の事故調査・検証委員会の検討状況も踏まえ、必要に応じ、実施事項を修正する。
原子力安全・保安院は、電力会社による評価の提出を受け、その内容を評価する。
評価結果は原子力安全委員会に報告し、同委員会の確認を求める。
これについて、河野太郎議員の「ごまめの歯ぎしり メールマガジン版」(7月22日)は以下の通り述べている。
合否判定はどうするのかという質問に対して、保安院からは、合否判定はしませんという返事。
合否ではなく、それぞれの原発に関してどれだけの安全率、安全裕度があるかを出して、保安院と原子力安全委員会が確認し、その背景を説明し、それを経産、原発担当、官房長官の三人の大臣に提出する。
三大臣がこの結果を見て、それぞれ個別の原発ごとに再稼働を認めるかどうか判断をするという返答。
それを聞いて出席者のストレスレベルは確かに上がった。三大臣が再稼働を認めるかどうかの判断基準はどうなるのか?
参考
| 2011/7/7 | EUの原発ストレステスト |
| 2011/7/12 | 原発の安全性基準に関する「政府統一見解」 |
付記
原子力安全・保安院は7月22日、玄海3号機の耐震安全性評価において、入力データの一部に誤りのあったことが分かったため、九州電力に対し、①正しいデータを用いた評価、②入力データに誤りが発生したことの原因究明、③再発防止対策、④他プラントの入力データについてのチェックを10月末までに報告するよう指示した。
保安院によると、データの誤りは建物内の機器や配管にも影響するため、再計算に約3カ月かかる。
これらはゼネコンの大林組に委託して入力・解析したもので、2008年の中間報告にも含まれていたが保安院は見逃しており、今回、最終報告書を「原子力安全基盤機構」が再点検する中で見つけた。
大林組は少なくとも他の3事業者の8基でデータ解析を請け負っており、他の原子力事業者に対しても、入力データのチェック体制について再点検を行い、結果を8月22日までに報告するよう指示した。
これによりストレステストの実施がずれ込むこととなる。(玄海3号機のストレステストは早くても11月以降になる。)
2011年7月9日、南スーダン共和国:Republic of South Sudanが分離・独立した。首都はジュバ(Juba)。
アフリカ大陸では54番目の国。
国連は7月14日、国連加盟を承認した。193番目の国となる。

22年間続いた南北間の対立が「南北包括和平合意(CPA:Comprehensive Peace Agreement)」によって終わり、1月に行われた国民投票の結果、南部が独立することが決まった。
2011/2/12 スーダンと中国
しかし、まだ多くの問題が未解決で、南北スーダン間で継続交渉中である。
1)Abyei暫定統治地域
南北の境界付近にあり石油資源が豊富なAbyeiでも住民投票が行われる予定だったが、南北が対立し、投票は無期限延期された。
CPAでは特別地域とされ、南北双方の軍の侵入が禁じられている。
北部政府軍は5月21日、Abyeiに進攻し、南部のスーダン人民解放軍との激しい戦闘の末、同地を掌握した。
国連安全保障理事会は翌22日、北部政府軍の即時撤退を求める声明を出した。
2)南スーダン産出石油の収益の南北利益配分
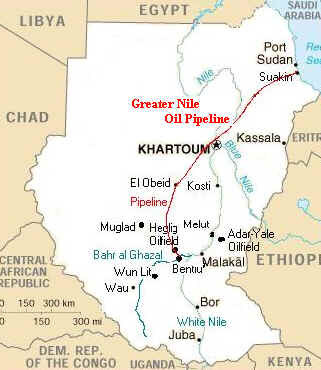
南部には油田の4分の3が集中するが、精製施設や輸出港へと続くパイプラインは北部にしかない。
2005年の和平合意に基づき、南北は石油収入を暫定的に折半してきたが、南部独立に際し、北部は引き続き「折半」もしくはそれに相当する「パイプライン使用料」を要求し、支払わなければパイプラインを封鎖するとしている。
ーーー
南スーダンからケニアへのパイプライン計画が注目されている。
この計画は2つの計画を結合するものである。
一つは南スーダンの石油の輸出であり、もう一つはウガンダの石油の輸出である。
1)南スーダン石油の輸出
これが完成すると、北スーダンのGreater Nile Oil Pipelineを経由せずに、南スーダンの石油を輸出できるようになる。
南スーダンの首都 JubaからケニアのLamu島までの1400kmのパイプラインで、Lamu島に輸出ターミナルを建設する。
2010年3月の外電は、豊田通商がこれを計画していると報道した。
それによると、能力は日量45万バレルで、建設費は15億ドル、20年後にケニアと南スーダン政府に引き渡されるとされた。
2)ウガンダの石油の輸出
ウガンダではLake Albert Rift Basinで石油が発見されている。
英国の石油・ガス探査会社のTullow Oil PLCは3月31日、ウガンダに保有する鉱区のBlock 1、2、3Aの権益の3分の1ずつを中国海洋石油(CNOOC)とフランスのTotalに譲渡すると発表した。売却金額は合計で29.33億ドル。
Tullow Oil PLCとHeritage Oil PlcはLake Albert Rift Basin鉱区のBlock 1及び3A(埋蔵量合計35億バレル)の権益を50%ずつ保有していたが、2010年7月にHeritage の権益を買収した。
しかし、開発権の取得に対するキャピタルゲイン課税をめぐってウガンダ政府と折り合いがつかず、2鉱区の開発は事実上、棚上げとなっていた。ウガンダ政府は本年に入り、CNOOCとTotalの2社を参加させることを条件に両鉱区及びBlock 2の開発を認可した。
ウガンダ国内に製油所を建設し石油を供給するが、残りは輸出する予定。
このため、南スーダンからケニア向けのパイプラインに繋ぎ、ウガンダの原油も輸送する構想が生まれた。
 |
 |
なおスーダンでは、PetroChinaが油田の権益の40%を獲得し、開発を手掛けており、スーダンの石油の60%が中国に輸出されている。
Greater Nile Oil PipelineにはPetroChinaが40%を出資し、運営を担当している。
2011/2/12 スーダンと中国
2011/7/25 原発賠償支援法案、民自公が修正で大筋合意
民主、自民、公明3党の実務者は7月22日、原発賠償支援法案の修正で大筋合意した。
早ければ7月26日にも衆院を通過し、8月上旬にも成立する見通しとなった。
付記 8月3日の参院本会議で、民主、自民、公明3党などの賛成多数で可決、成立した。
同法案は6月14日に閣議決定し、国会に提出されたもので、5月13日に発表された政府支援の枠組みをベースにしている。

2011/5/16 福島原発損害賠償の政府支援の枠組み
今回、とりあえず政府案をベースとして新機構を作るが、野党の修正要求がかなり盛り込まれた。
また、野党五党が提出した国が東電に代わり賠償金の半額以上を立て替え払いする「原子力事故被害緊急措置(仮払い)法案」を民主党が受け入れた。
「仮払い法案」は支援機構法案と同時に採決される見通しで、早ければ8月下旬から国の立て替え払いが可能になる。
付記
原発賠償仮払い法が7月29日の参院本会議で賛成多数で可決、成立した。
原発事故の被害者への賠償金の半額以上を国が仮払金として立て替える内容で、国が政府の原子力損害賠償紛争審査会の指針に基づいて被害者に仮払金を支払い、代わりに東電への賠償請求権を取得する。
地方自治体の事故対策費を国が補助するための原子力被害応急対策基金設置も盛り込んだ。
各報道によると、原発賠償支援法案の主な修正点は以下の通り。(最終法案が出れば修正します)
| 1) | 原子力事業を推進してきた国の賠償責任を条文に明記。 | ||||||
| 2) | 原子力損害賠償法(原賠法)の見直し 「1年後をめどにした原賠法の改正」を付則に盛り込む。
|
||||||
| 3) | 他の電力会社が機構に拠出する負担金の扱い 自公両党は他電力分を賠償に充てないよう要求。民主党は東電が債務超過に陥りかねないと反対。 当面は他電力分も賠償に充当されるが、電力会社ごとに帳簿を付け資金の出入りを管理する折衷案で合意。 |
||||||
| 4) | 東電が機構を通じて公的支援を受けるための特別事業計画を策定する際に株主などのステークホルダーにも協力を要請。 「東電を債務超過にさせない」としていた閣議決定(6月14日)は白紙に
|
||||||
| 5) | 今回のスキームそのものをなるべく早く見直す。
|
付記 河野太郎代議士の「ごまめの歯ぎしり」(7月27日号)では玉虫色の修正案となっている。(以下、要約)
実際の修正は、東京電力を債務超過にしないとうたった6月14日の『具体的な支援の枠組み』を、
「その役割を終えたものと認識し、政府はその見直しを行うこと」という文言を付帯決議に入れるという中途半端なものになったので、質疑できちんと答弁をさせることになった。
しかし、海江田大臣は、東電を債務超過にすることは想定していないという答弁をする。それでは、まったく付帯決議の精神に反するので、修正案もダメということになりかけたが、午後の経産委員会で、経産大臣が、現時点での東電の債務超過は想定していないが、将来は、あらゆる可能性があると答弁する。さらに、この法案に関しては、修正案の立法者の意思を尊重して政府は対応していくと明確に答弁。
修正協議で、法案の附則第六条2項が新設された。
「政府は、この法律の施行後早期に、平成23年原子力事故の原因等の検証、平成23年原子力事故の係る原子力損害の賠償の実施の状況、経済金融情勢等を踏まえ、平成23年原子力事故に係る資金援助に要する費用に係る当該資金援助を受ける原子力事業者と政府及び他の原子力事業者との間の負担の在り方、当該資金援助を受ける原子力事業者の株主その他の利害関係者の負担の在り方等を含め、国民負担を最小化する観点から、この法律の施行状況について検討を加え、その結果に基づき、必要な措置を講ずるものとする。」
これが「魔法の杖」だ。まともな政府なら、この条文を使って、この賠償スキームを変更し、東電を債務超過と認定し、破綻処理をさせる。財務省は、依然として東京電力を債務超過にせず、交付国債を何十年もかけて返させることによって、国の財政負担を避けようとしている。
東電が債務超過になって破綻処理されれば、賠償金の残額は国が負担することになるので、財務省は債務超過させないということを死守しようとしている。
今回のこの修正により、他の電力会社の負担金を、計数管理をして将来精算させることになると、東電は債務超過になる。
単に計数管理だけするという修正になったので、そこも玉虫色だ。
西村代議士は法案提出者として、審議のなかで、将来精算させると明確に答弁している。ほんとうに東電に精算させることになると、間違いなく債務超過になる。
2011/7/26 日本メジフィジックス、プルトニウム等の体内汚染軽減薬の承認取得
日本メジフィジックスは、超ウラン元素(プルトニウム、アメリシウム、キュリウム)による体内汚染を軽減するペンテト酸剤の「ジトリペンタートカル」と「アエントリペンタート」の承認を7月1日に取得したと発表した。
緊急被ばく医療専門の医療機関などにおける備蓄を目的とする。
静脈内に投与することで、ペンテト酸が血液中を循環中の超ウラン元素とキレート結合することにより、速やかに尿中排泄され、内部被ばく線量が低減する。
同社は放射性セシウムによる体内汚染を軽減する「ラディオガルダーゼ(R)カプセル」を2010年10月27日に承認取得している。
体内に入った放射性セシウムは、その多くが腸管から静脈、肝臓を循環しているが、この物質はそのもの自体は殆ど体内に吸収されず、腸管のセシウムを吸着して、便から排泄する。
同社は、福島第一原発での放射能漏れを受け、ドイツの製造供給元からの緊急輸入を行い、これを政府に無償提供した。
これらは海外において緊急被爆医療における標準的な医薬品として位置づけられており、米国においては戦略的国家備蓄資材(Strategic National Stockpile)に指定されている。
厚生労働省による「医療上の必要性の高い未承認薬・適応外薬検討会議」での検討結果を経て、迅速な承認取得に至った。
いずれも、開発者であり、また諸外国において製造供給実績のあるドイツのHeyl Chemisch Pharmazeutische Fabrikとの提携により、日本メジフィジックスが輸入販売する。
| 製品名 | ラディオガルダーゼ(R)カプセル500mg | DTPA(ペンテト酸)剤 | |
| ジトリペンタートカル静注1000mg | アエントリペンタート静注1055mg | ||
| 一般名 | ヘキサシアノ鉄(Ⅱ)酸鉄(Ⅲ)水和物 | ペンテト酸カルシウム三ナトリウム | ペンテト酸亜鉛三ナトリウム |
| 効能又は効果 | 放射性セシウムによる体内汚染の軽減 体内に入った放射性セシウムは、その多くが腸管から静脈、肝臓を循環している。 |
超ウラン元素(プルトニウム、アメリシウム、キュリウム)による体内汚染の軽減 静脈内に投与することで、DTPAが血液中を循環中の超ウラン元素とキレート結合することにより、速やかに尿中排泄され内部被ばく線量が低減する。 |
|
| 用法及び用量 | 通常、1回6カプセルを1日3回経口投与 患者の状態、年齢、体重に応じて適宜増減 |
1000mgを1日1回点滴静注、 または緩徐に静脈内投与する |
1055mgを1日1回点滴静注、 または緩徐に静脈内投与する |
| 開発 | ドイツ Heyl Chemisch Pharmazeutische Fabrik | ||
| 製造元 | ドイツ Haupt - Pharma | ドイツ JENAHEXAL Pharma | |
| 承認 | 2010/10/27 | 2011/7/1 | |
ーーー
日本メジフィジックスは放射性医薬品、診断用薬、治療薬、医療機器および関連製品を扱っている。
サイクロトロンを自社所有し、核医学画像診断やポジトロン断層法(PET診断)、放射線療法に用いられる放射性医薬品の研究・開発や製造、販売を行う。
1973年に米Medi-Physics(50%)と住友化学(45%)、住友商事(5%)のJVとして設立された。
RocheによるMedi-Physics買収に伴い、1975年に日本ロシュが株主となったが、1990年にRocheが放射性診断薬事業を英国のAmersham Internationalに売却した。
このため、日本メジフィジックスは住友化学95%、住友商事5%としたが、Amershamからの要請を受け、1994年に20%を譲渡、1996年に住友商事分を含め更に30%を譲渡し、住友化学とAmerchamの50/50 JVとした。
2004年4月、GEはAmershamの全発行済み株式を取得し買収した。GEの医療事業部門をGEメディカルシステムから、GE
Healthcareと改称した。
これに伴い、日本メジフィジックスは住友化学とGE
Healthcareの50/50 JVとなった。
2011/7/26 DowとSaudi Aramco、石油化学JV設立を最終決定
DowとSaudi Aramcoは7月25日、両社の取締役会が、サウジのJubail Industrial Cityにワールドクラスの統合石化コンプレックスを建設するJVの設立を承認したと発表した。
JVの名称は "Sadara Chemical Company"(Forefront Chemical Companyの意味)で、一部を公募し(2014年初めを予定)、残りを両社が均等出資する。(Dowは一部を技術供与などの形で出資する)
総投資額は200億ドルと見込み、自己資本で35%、輸出信用機関や金融機関からの借入金で65%を賄う。
付記
両社は2011年10月8日、Sadara ChemicalについてのJoint Venture Shareholders’ Agreementに調印した。
11月28日、JV設立を発表。 Aramco 65%、Dow 35% でスタート。
付記 2016年8月29日 Cracker start-up を発表
付記 2016/11/30 開業式
エタンからのエチレンのほか、ポリウレタン(イソシアネート、ポリエチレンポリオール)、酸化プロピレン、プロピレングリコール、エラストマー、LLDPE、LDPE、グリコールエーテル、アミンなど、合計26基のプラントを建設する。
エチレンの能力は明らかにされていないが、当初、120万トンと噂された。
直ちに建設を開始し、一部は2015年下期に生産を開始、2016年には全系列が操業する。生産開始後は数年以内に100億ドルの売り上げを期待している。
中東8か国はJVが販売を行い、その他はダウが販売を受託する。
販売先はアジア太平洋が45%、中東が25%、欧州20%、その他10%と見込んでおり、特に成長の著しい中国を狙う。
両社は2007年5月に本計画の詳細覚書を締結したが、当初はJubail南東のRas
TanuraにあるSaudi Aramcoの製油所に隣接して建設する計画であった。
2007/5/15 アラムコとダウ、世界最大級の石油化学コンプレックス建設
2010年4月にJubail
Industrial Cityへの移転を発表した。Ras Tanuraの土地の造成費が高いこと、同地が過密であることが理由で、Jubail
には電力、水などの用役が揃っているため、移転により40%ものコスト節減が可能となるとした。
原料は当初のナフサとエタンからエタンのみに変更された。
2010/4/26 アラムコとダウ、石油化学コンプレックス建設地を変更
付記
Sadara Chemical (単位:千トン)
Etylene 1,500 LLDPE 375 x 2、LDPE 350、
Elastomer 220 (Metallocene) + 250 (Ziegler Natta)、
EO 360、EOA/EA 208、BGE 200Propylene 400 PO 390、PG 70、Polyols 400 Benzene 280 MNB 416、Aniline 316 Toluen 134 DNT 250、TDA 153、TDI 200 Formalin 132 PMDI 400 Nitric Acid 400 Chlor-alkali 115 塩酸 458 https://www.sadarabasicservicescompany.com/Sadara-EN-MAIN-V.19.pdf
付記
ーーー
Saudi
Aramcoはサウジで住友化学とのJVのPetroRabighで石油化学事業を行っている。
現在の出資は住友化学
37.5%/Saudi Aramco 37.5%/サウジ一般投資家 25%となっている。
2009/4/10 Petro-Rabigh スタート・アップ
現在、第二期計画のFSを実施中。
2009/4/21 住友化学とアラムコ、「ラービグ第2期計画」の共同FS実施
Saudi Aramcoは中国で福建石化計画に参加している。
BASFは7月20日、Bahrain International Investment Parkに最新鋭の酸化防止剤ブレンド(Customer Specific antioxidant blends:CSB) 工場を建設し、中東地区の合成樹脂メーカーに供給すると発表した。
能力は世界最大規模の年産16千トンで、本年9月に建設を開始し、2012年末までに稼働する。
酸化防止剤は材料特性や使用環境を勘案し、最適の処方が選択される。
参考 https://www.tenkazai.com/monthly_Polyfile11.pdf
これはBASFにとって、2009年4月のCiba買収に伴うプラスチック添加剤での大きな投資で、この分野に引き続き注力するというコミットメントを示すものであり、同時に、これにより成長の著しい中東地区に拠点を持つこととなる。
この事業は元はCibaの事業である。
CibaはBahrainに Ciba Specialty Chemicals Middle East を設立し、中東各国、アフガニスタン、パキスタン、リビア、スーダンなどに販売していた。製造に関しては、サウジの高品質マスターバッチ、コンパウンドメーカーのAstra Polymersとの間でCSBの委託加工契約を結んでいた。
2008年8月にCibaとAstra PolymersはCSBの製造・販売のJVのCiba-Astra Additives Co.をサウジに設立する契約を締結した。
Saudi
Arabia、Bahrain、Kuwait、Oman、Qatar、UAEの顧客に供給することを計画した。
合わせて、サウジに酸化防止剤のプラントを建設するFS実施の覚書も締結した。
しかし、2009年4月にBASFがCibaを買収した。
BASFはこの事業とこの計画を再検討し、この地域の重要性を勘案し、BASFと需要家にとって、より良い案を採用することとした。
2010年7月にBASF とAstra PolymerはこのJV案を撤回することで合意した。
BASFからAstra Polymerへの委託加工は継続する。
同年10月、BASFはBahrainに酸化防止剤のブレンド工場を建設する案を明らかにした。
2011/7/28 Braskem、廃プラから精製のナフサを原料に使用
Braskemは7月21日、砂糖キビエタノールからのグリーンプラスチックに次いで、2003年から新しい原料、廃プラからつくったナフサを使用開始すると発表した。
このナフサは、カナダのWastechグループの子会社で、ブラジルBahia州で廃棄物処理を事業とするNovaenergiaが同州に建設する最新技術によるリサイクル工場で製造する。
工場では毎日450トンの廃棄物を処理し、廃プラを合成石油に変換する。
36トンの廃棄物から30キロリットルの軽油を製造、これからナフサ、燃料油、低硫黄ディーゼル油を製造する。
この処理と、工程での他のリサイクル物質回収により、ゴミの埋め立て量が50%減少する。
Braskemは当初、廃プラからのナフサを年間140万リットル購入し、Camaçari Complexで使用する。
Novaenergiaのリサイクル工場建設の投資額は約1600万ドルで、2012年末に完成する。
Braskemでは本件は、持続可能性へのコミットメントと、環境に優しい技術を求める戦略に合致するものとしている。
ーーー
Wastech グループはこの技術を2008年にドイツのClyvia Technologyから導入した。
廃棄物からディーゼル油を製造するのが目的で、同社ではこれを‘liesel’と呼んでいる。Clean(ポルトガル語でlimpar)diesel から作った語で、環境をcleanにする意味。
契約ではブラジルで5年の独占権があり、50までのリサイクル工場を建設できる。
2011/7/28 Dow、ポリプロ事業をブラジルのBraskemに売却
Dowは7月27日、ポリプロ事業を340百万ドルでBraskemに売却する契約を締結したと発表した。
Dowは、この売却金額は金利償却前利益の6.7倍になり、これにより売却益を計上するとしている。
売却するのはダウの米国の2工場とドイツの2工場、および、在庫、事業ノウハウ、特定の技術、需要家リスト。
米国の工場はテキサスのFreeport とSeadriftにあり、合計能力は50万トン。(後者は100%子会社のUCCの工場)
ドイツの工場はSchkopau
とWesselingにあり、合計能力は54.5万トンとなっている。
Braskemは2010年に米国の石油会社Sunocoからポリプロ事業を買収し、ペンシルベニア州Marcus Hook、テキサス州La Porte、ウエストバージニア州Nealに3工場を取得しており、今回の買収で米国最大のPPメーカーに躍り出る。
2010/2/3 Sunoco、ポリプロ事業をブラジルのBraskemに売却
Braskemは今回の買収で米国の能力は5割増しの140万トンになるとしている。
(Sunocoの事業買収時には合計能力は95万トンとしていた。)
また、今回の2つ目の買収により、グレード多様化、経費削減、運転資金や物流の最適化を通じ、140百万円のシナジー効果が見込めるとしている。
Dowではこれを、付加価値の高い技術差別のつけられる分野への移行方針の一環であるとしている。
Dowは5月後半にPPレジン事業と触媒事業の売却先を探していることを明らかにしていた。
今回の売却には触媒事業は含まれていない。
Dowはこの2週間で、三井物産とのブラジルでのバイオプラスチック事業、サウジでのAramcoとの石油化学事業と立て続けに新規事業の発表を行っている。
付記
2011/7/28 2011年第2四半期の国産ナフサ基準価格 59,000円/klに
第2四半期の輸入価格平均は56,979円/klとなり、国産ナフサ基準価格は59,000円/klとなった。
2008年第3四半期は85,800円で過去最高を記録したが(第4四半期に52,000円に下がった)、今回はこれ以降の最高となった。

ナフサ輸入価格の推移は以下の通り(単位:円/kl)
国産ナフサ基準価格は、輸入価格の四半期平均(四半期ごとの加重平均価格)に2,000円を加算(10円単位を四捨五入)
| 輸入価格 | 平均価格 | 基準価格 | |
| '10/1 | 45,470 | 45,713 | 47,700 |
| 2 | 46,363 | ||
| 3 | 45,249 | ||
| 4 | 47,536 | 47,650 | 49,700 |
| 5 | 49,151 | ||
| 6 | 46,379 | ||
| 7 | 42,356 | 40,713 | 42,700 |
| 8 | 39,989 | ||
| 9 | 39,715 | ||
| 10 | 40,712 | 43,123 | 45,100 |
| 11 | 42,222 | ||
| 12 | 46,708 | ||
| '11/1 | 49,202 | 50,382 | 52,400 |
| 2 | 50,257 | ||
| 3 | 51,923 | ||
| 4 | 55,522 | 56,979 | 59,000 |
| 5 | 58,400 | ||
| 6 | 57,297 |
国産ナフサ基準価格の意味については下記を参照
2006/7/29 2Qの国産ナフサ基準価格 49,800円/klに
2011/7/29 イラン、イラク、シリア3国、欧州向けガスパイプライン建設で覚書締結
イラン、イラク、シリア3国の石油相は7月25日、イランのSouth Parsガス田からイラク、シリア、レバノンを経由し、地中海の海底を通って欧州まで通じるガスパイプラインの建設の覚書を締結した。
1か月内に3つのワーキンググループが技術面、資金面、法律面の検討を開始する。年内に最終契約の締結を目指す。
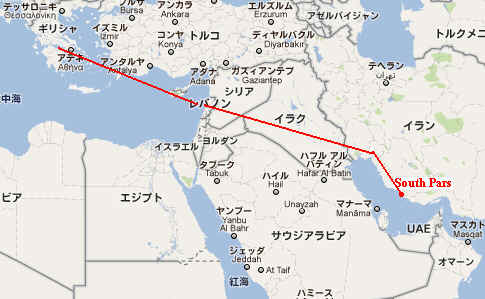 |
| 実際のルートは不明 |
2008年から検討が続けられてきたもので、総投資額は100億ドル程度と見積もられている。資金の確保後、3~5年が必要とみられている。
Islamic Pipelineと呼ばれる56インチのパイプラインは延長5600kmで、完成すれば日量110百万m3(年間400億m3)の天然ガスを輸送できる。
イランのガス生産量は2~3年内に倍増し、日量250百万m3のガスの輸出が可能となる。
イラクの必要量は10-15百万m3、シリアは15-20百万m3、レバノンは5-7百万m3とされる。
イランとイラクはこのパイプラインを通して欧州にイランのガスを送ることでの協力を決めている。
ーーー
イランはまた7月23日に、トルコに天然ガスを送る660kmのパイプラインを建設する契約を締結した。
3年以内に建設され、日量50~60百万m3のガスを輸送できる。
全体の23%はイランが建設し、残りはトルコ側(Som Petrol)が建設する。
イランは欧州へのガス輸出のため、トルコを横断するパイプラインの使用料を支払う。

ーーーーーーーーーー
欧州の天然ガス需要を満たすため、現在、Nabucco、South Stream、Nord Streamの3つのパイプラインが計画されている。

これらについての詳細は下記参照。
2010/9/22 カスピ海の天然ガス、黒海経由で輸出へ
2011/3/30 BASFがロシアの South Stream 天然ガスパイプライン計画に参加
Nabuccoガスパイプラインの建設・運営会社はこのほど、着工時期を2011年末から 13年に延期し、2014年末に予定していた稼働時期も2017年に先延ばしした。「カスピ海地域と中東からの供給時期の変更」を理由に挙げた。
South Streamでは2011年5月中旬、投資計画決定が12年末に延期された。通過国の許可取得やルート選定で調整が遅れている。稼働時期は15年末から変更せず、Nabuccoに先行したい考え。
Nord Streamはシベリアの天然ガスであるが、他は全て、中央アジアの天然ガスを狙ったもので、量的にも全てが実現することはないとみられている。
このため、米国による制裁にもかかわらず、イランの天然ガスの重要度が増大している。
さきにシェールの環境問題に触れました。
2011/7/4 三井物産、テキサス州のシェール開発に参加;米国でシェール論争
NHKのBS世界のドキュメンタリーで、「ガスランド ~アメリカ 水汚染の実態~」がアンコール放送されます。
| 前編 7月31日 日曜 午後1:00~1:50 |
| 後編 7月31日 日曜 午後2:00~2:50 |
いまアメリカでは、従来は採算が合わないとされてきた「シェールガス」と呼ばれる、新しいタイプの天然ガスの生産が急増中だ。採掘には、地下に高圧大量の特殊溶液を注入し、岩石層に亀裂を生じさせる「フラクチャリング(水圧破砕)」という方法が用いられる。
世界の資源地図を塗り替えると期待される、新しい天然ガス「シェールガス」。その開発に疑惑を持ち、コロラド、ワイオミング、テキサス、ルイジアナ・・・ と自家用車で旅を続けるジョシュが見たものは、飲み水や大気の汚染で深刻な健康被害に怯える人々と、無残な姿をさらすアメリカの大地だった。
行政担当者や環境問題の専門家などに話を聞くうち、汚染の原因は、岩石層の水圧破砕のために地下に注入する特殊溶液にある可能性が浮上してくる。アメリカでは飲料水の安全確保のため、水源地帯の土中に異物を混入する行為は厳重に規制されている。ところが、住民の要請を受け当局が調査を行った形跡はなく、ガス会社には溶液の成分を公表する義務さえないという腑に落ちない事実が明らかになっていく。
こうしたガス開発を優先する特例を推し進めたのは、巨大エネルギー会社のCEOからブッシュ政権入りしたチェイニー前副大統領だった。特例を認めるべきか?否か?安全な水を求めるジョシュの取材の旅は、ついに連邦議会での攻防の場へとたどり着くことに・・・
(NHK ホームページから)
ニプロは7月27日、医薬用硝子容器事業でインド、ロシア、欧米への進出を発表した。
同社は、1954年の創業以来、アンプル用・錠剤瓶用の硝子管販売等の素材・材料関連事業に携わり、そこで培われた技術を礎に医療機器、医薬品等の事業に拡大展開を図ってきた。
2020年度に向けてのグループ長期計画では、連結売上高5,000億円を目指すが、材料関連事業を1,000 億円の事業規模に成長させるとなっている。
同社では、長期計画を遂行するは、市場規模の拡大が見込める海外における展開が必須と考え、手を打ってきた。
2010年9月に、海外展開の一環として、中国四川省でアンプル・管瓶などを製造販売する成都平原尼普洛薬業包装有限公司の60%を取得し、合弁事業を開始した。
日本で培った技術で品質を向上しつつ低コストでの生産を実現し、中国を含めた世界各国における展開を行う計画で、今後、他の中国企業数社とも合弁事業を行う予定。
2011年3月には日本電気硝子の株式の10.62%を取得して主要株主となり、材料硝子について協働して世界展開を図ることとした。
付記
日本電気硝子は2011年8月、ニプロの株式10.40%を取得したと発表した。
今回、以下の3件を発表した。
1)インドにおける合弁事業の開始
インドでアンプル・バイアルなどを製造販売するTube Glass
Containers Ltd.の発行済株式の55%を取得し、合弁事業を開始した。
ニプロは、既に2010年4月に医薬用硝子生地管の製造販売を行うNipro Glass India Ltd.を立ち上げており、生地管供給からアンプル・バイアルの加工までをグループ内で一貫して行う体制が整う。
2)ロシアにおける合弁契約締結
ロシアにおける医薬用硝子事業の展開のため、医療事業において長年の取引関係がある現地企業Freesom Holdings Ltd.と合弁契約を締結した。(ニプロ 51%出資)
スイスに合弁持株会社Nipro Pharma Glass AGを設立し、ロシアへの投資を行う形態をとる。
合弁パートナー企業が保有する硝子工場を基盤にし、本年12月には操業開始の予定で、将来的には生地管製造から加工までの完全内製化した製品の流通を視野に入れる。
高品質と低価格を武器にロシアの医薬用硝子容器市場におけるロシア国内トップシェアを目指し、周辺CIS諸国への販売も行う。
3)Amcor 社のガラス事業取得
オーストラリア最大の包装資材メーカーのAmcorから、医薬品容器用等の硝子事業および子会社株式を161百万米ドルで譲り受けた。
Amcorの医薬用硝子事業は120年余りの歴史があり、高品質の製品を製造する技術力を蓄積してすでに欧米の有力製薬企業の多くと取引関係を確立している。
この取得により、欧米での事業を一気に拡大する。
譲受けの対象は以下の通り。
①Amcor Packaging
Glass Pharma SASの全株式
フランスで医薬用アンプル、バイアル、生地管等硝子製品の製造販売
Nipro
Glass France S.Aと改称
②Amcor
Verrerie Amiable Industrie et Commerce SAの全株式
ベルギーで医薬用バイアル等硝子製品の製造販売
Nipro
Glass Belgium N.V.と改称
③Amcor
Pharmaceutical Packaging USA Incの硝子事業
米国でアンプル、バイアル、硝子生地管等、硝子製品の製造販売
ニプロが新規設立した子会社Nipro Glass Americas Corporationが取得
ーーー
なお、これらとは別に、ニプロは7月11日、Novartis のgeneric 部門であるSandozとの間で、日本国内における後発医薬品の開発、販売、製造等の事業活動において、広く協力する旨を定めた戦略的業務提携契約を締結したと発表した。
両社は2007年から、複数の後発医薬品について提携を開始している。
これをベースに、開発品および既販売の後発医薬品について、共同開発、共同販売、その他導出入等を通じて、より効率的な事業活動を行う。資本提携は行わない。
付記
ニプロは2012年2月10日、ドイツの硝子医薬容器メーカーのMGlas AGとその関連会社3社(MG Sterile Products、Liebmann Glaswaren GmbH、Liebmann Verwaltungs GmbH)の株式を取得する契約を締結したと発表した。
MGlas
AGは欧州を中心にバイアル・アンプル・シリンジ等の製造販売を行っている。MG Sterile Products
AGは、滅菌シリンジ事業を中心に事業展開を行っている。
取得価格は25,900 千ユーロ (約26 億円)。
最新情報は https://blog.knak.jp/


